
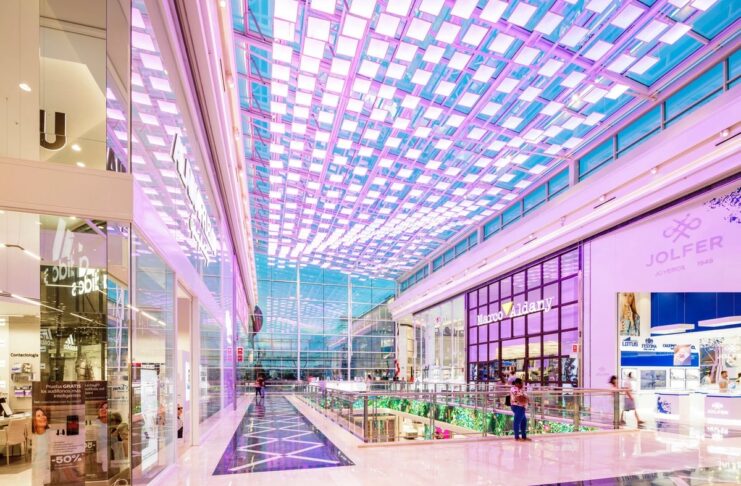

Los operadores son más selectivos, los consumidores buscan experiencias más completas y los inversores concentran su interés en activos dominantes, flexibles y capaces de adaptarse. Las principales consultoras inmobiliarias coinciden en que el centro comercial está entrando en una nueva etapa en la que la gestión, el mix, los datos y la capacidad de transformación adquieren tanto peso como la ubicación.
El centro comercial ya no se define únicamente por sus metros cuadrados, su número de operadores o su capacidad para generar tráfico. La evolución del consumidor, la transformación de los modelos de tienda y la creciente exigencia de operadores e inversores están modificando los criterios con los que se analiza un activo comercial.
Esta transformación se refleja también en las demandas de las marcas. Antonio Sánchez-Moliní, director de Retail Leasing de JLL España, explica que los operadores son hoy «mucho más exigentes y precisos» y ya no buscan adaptarse a la oferta disponible, sino encontrar exactamente el activo que encaja con su estrategia. La ubicación, la afinidad entre enseñas y la capacidad para captar tanto al consumidor local como al turista internacional ganan peso, mientras crecen las operaciones off market y el key money para acceder a determinadas ubicaciones.
Pero la demanda también está evolucionando hacia espacios híbridos y experienciales. Sánchez-Moliní señala el interés creciente por locales que integran cafeterías, zonas de descanso o librerías y combinan diferentes categorías para construir experiencias de marca más completas.
Para Paul Santos, head de retail en Iberia de CBRE, el operador ya no busca únicamente metros cuadrados, sino ubicaciones que le ayuden a vender más, operar mejor y reforzar su marca. Visibilidad, tráfico estable, un mix comercial sólido y una base de clientes identificada se encuentran entre sus prioridades, a las que se añaden la calidad de la gestión, la disponibilidad de datos y la flexibilidad contractual.
«La tienda tiene que tener un papel claro», apunta Santos, que cita entre sus funciones no solo la venta, sino también la generación de experiencia, la captación y fidelización del cliente, las devoluciones o el refuerzo de la relación con la marca.
En términos similares se pronuncia Yola Camacho, socia de Capital Markets Retail España de Cushman & Wakefield, para quien los operadores buscan activos capaces de aportar valor más allá de la superficie comercial. Entre los factores que ganan relevancia identifica las áreas de influencia consolidadas, el potencial de consumo, la gestión activa, la complementariedad entre operadores y la capacidad de generar tráfico recurrente. También señala como elementos cada vez más importantes la flexibilidad de los espacios, la experiencia del cliente, la digitalización y la sostenibilidad.
Luis Espadas, director ejecutivo de retail en Savills, introduce otro elemento: la capacidad del activo para generar ventas sostenibles y convertir la tienda en una herramienta de construcción de marca. Los operadores, explica, buscan ubicaciones dominantes, preferiblemente en activos renovados, sostenibles y tecnológicamente preparados, con un mix equilibrado y complementario y una presencia suficiente de ocio y restauración para aumentar la permanencia y generar recurrencia.
La integración de servicios omnicanal —click & collect, devoluciones, lockers o logística eficiente— forma parte asimismo de esta nueva exigencia. «La ubicación sigue siendo importante, pero la capacidad del activo para generar conversión y fidelización se ha convertido en un factor decisivo», señala Espadas.
Activos dominantes, pero también formatos que ganan peso
Las consultoras coinciden en que el mercado no está premiando cualquier activo comercial por igual. El interés se concentra en aquellos que cuentan con una posición relevante en su área de influencia y, sobre todo, con capacidad para adaptarse.
Desde CBRE, Santos identifica una demanda especialmente fuerte en centros comerciales líderes, bien posicionados y con una propuesta clara de experiencia, ocio, restauración y servicios. Al mismo tiempo, destaca el protagonismo creciente de los parques comerciales y los formatos de medianas, favorecidos por su accesibilidad, conveniencia y capacidad para generar consumo recurrente. Según los datos aportados por CBRE, los retail parks concentran actualmente el 70% de la promoción.
JLL también identifica una evolución significativa de los parques comerciales. Antonio Sánchez-Moliní apunta que su facilidad de acceso, la posibilidad de concentrar diferentes categorías y sus menores costes de gestión los convierten en una alternativa cada vez más atractiva. Según sus datos, representan el 91% de los nuevos desarrollos previstos para 2026 y 2027. Al mismo tiempo, los centros comerciales han recuperado protagonismo entre inversores y vuelven a consolidarse como motores de ventas en determinadas ubicaciones.
Para Cushman & Wakefield, los centros comerciales consolidados y bien gestionados continúan concentrando buena parte del interés. Camacho destaca precisamente la capacidad que han demostrado muchos activos para reconfigurar espacios, renovar su oferta e incorporar nuevos operadores. La consultora observa también cómo marcas nacidas en el entorno digital están dando el salto al espacio físico.
El mercado, señala, premia los activos capaces de combinar comercio, restauración, ocio y servicios y mantener una evolución constante de su propuesta.
Savills coincide en señalar a los centros comerciales dominantes, los parques comerciales y las mejores ubicaciones high street como los principales focos de interés. En el caso de los parques, Espadas destaca su flexibilidad, accesibilidad y eficiencia operativa, mientras que los centros que han acometido procesos de renovación y reposicionamiento cuentan con una posición especialmente relevante.
La conclusión común no es tanto que exista una tipología ganadora como que el activo debe demostrar su relevancia dentro de su área de influencia. «Conveniencia, experiencia y relevancia» son, para Savills, los atributos que están captando mayor interés.
Del tráfico a la calidad del tráfico
La evolución del consumidor está obligando también a cambiar la manera de medir la salud de un centro comercial. La afluencia y las ventas continúan siendo indicadores esenciales, pero las consultoras coinciden en que ya no explican por sí solas el comportamiento de un activo.
JLL introduce el concepto de calidad del tráfico. Sánchez-Moliní considera que la gestión debe orientarse no solo a atraer visitantes, sino a captar un tráfico capaz de traducirse en ventas reales y recurrentes. El tiempo de permanencia, la recurrencia, la estabilidad de la ocupación y la calidad del mix comercial completan esta lectura.
CBRE amplía todavía más el análisis. Santos señala como variables relevantes el gasto por visitante y la conversión, la evolución de cada categoría, la tasa de esfuerzo de los operadores, la capacidad de reposicionamiento y los datos sobre origen, frecuencia, permanencia y comportamiento omnicanal de los visitantes.
A todo ello suma un factor que adquiere especial importancia en esta nueva generación: la calidad de la gestión. Un centro comercial necesita, en su opinión, gestión activa, análisis de datos y capacidad para anticiparse a los cambios de la demanda.
La visión de Savills incorpora igualmente un cuadro de mando más amplio: ocupación y rotación de operadores, calidad de las locomotoras, diversificación del mix, capacidad de atraer nuevas marcas, permanencia y frecuencia de visita, evolución de rentas, peso de restauración, ocio y servicios, indicadores ESG, eficiencia energética, capacidad omnicanal y flexibilidad de los locales.
Para Espadas, un centro saludable debe ser capaz de mantener una elevada ocupación, atraer operadores relevantes y generar visitas recurrentes, pero también ofrecer una experiencia diferencial que permita sostener las ventas a largo plazo. La calidad del tráfico adquiere así una importancia equivalente a su volumen.
Cushman & Wakefield sitúa igualmente la capacidad de renovación en el centro de esta ecuación. Camacho señala que, además de las ventas y las afluencias, hay que observar la ocupación, las rentas, la calidad y estabilidad de los operadores, la capacidad para atraer nuevas marcas y el tiempo de permanencia y recurrencia de los visitantes.
Un consumidor más racional que sigue necesitando el espacio físico
Las consultoras coinciden en otro punto: el consumidor actual está más informado, compara más y exige más, pero esto no significa que la tienda física haya perdido relevancia.
Para CBRE, es un consumidor «más informado, más exigente y más intencional», que compara antes de decidir y espera que el espacio físico aporte conveniencia, experiencia, confianza y una conexión clara con el canal online. En los primeros cinco meses de 2026, según los datos aportados por la consultora, Iberia registró un crecimiento del 4,7% en afluencias y del 6,3% en ventas.
Cushman & Wakefield habla de un consumidor mucho más exigente y omnicanal para el que la visita al centro comercial ya no responde exclusivamente a una necesidad de compra. Restauración, ocio y servicios forman parte de una experiencia más completa, y el espacio físico debe aportar un valor añadido frente al canal digital.
Savills añade una dimensión vinculada al valor percibido. Espadas describe a un consumidor más racional y selectivo que no necesariamente gasta menos, pero sí analiza más dónde y cómo hacerlo. Precio, calidad, conveniencia y experiencia deben encontrar un equilibrio, mientras ganan peso tendencias como el bienestar, el autocuidado, la sostenibilidad, la economía circular y los formatos value y discount.
En este escenario, la tienda física deja de ser únicamente un punto de venta y pasa a desempeñar también una función de construcción de marca y relación con el cliente.
JLL observa incluso cómo las marcas nativas digitales han convertido sus establecimientos en espacios de comunidad capaces de generar una experiencia de marca diferencial. La tienda se integra así en un recorrido de compra omnicanal que puede comenzar en el entorno digital y terminar en el establecimiento físico.
Un mercado con interés inversor, pero cada vez más selectivo
El buen comportamiento operativo del sector está teniendo su reflejo en el mercado de inversión. JLL cifra en 1.675 millones de euros la inversión alcanzada en España durante el primer semestre de 2026, un 11% más que en el mismo periodo del año anterior. La consultora sitúa las rentas prime en torno a 280 euros/m² en high street, 120 euros/m² en centros comerciales y entre 21 y 22 euros/m² en parques comerciales.
CBRE también describe un mercado activo, especialmente en centros comerciales y parques de medianas, apoyado en el consumo privado, el turismo, las altas ocupaciones, la evolución de las ventas y una mayor confianza en la financiación. La inversión retail en España superó los 1.600 millones de euros en el primer semestre de 2026, según sus datos.
Pero la recuperación de la inversión viene acompañada de una mayor diferenciación entre activos. Santos subraya que el capital distingue entre activos dominantes, bien gestionados y con recorrido, y aquellos que requieren una mayor inversión o reposicionamiento.
Cushman & Wakefield comparte esta visión positiva. Camacho destaca el interés tanto por centros comerciales como por parques de medianas y centros de conveniencia, especialmente aquellos situados en entornos urbanos consolidados. Según señala, estos últimos están concentrando una parte importante de la demanda y suelen moverse en volúmenes de inversión de entre 20 y 50 millones de euros.
Savills también habla de una recuperación de la inversión institucional y de estabilidad y compresión de rentabilidades en los mejores activos. Para Espadas, existe una diferenciación cada vez más clara entre centros dominantes, bien ubicados y con una propuesta comercial actualizada, y aquellos que necesitan procesos de reforma, modernización o reposicionamiento.
El mercado, señala, entra así en una etapa en la que el valor está cada vez más vinculado a los fundamentos operativos, la calidad del activo y su capacidad para responder a las nuevas necesidades de consumidores y operadores.
El retailtainment como palanca de valor
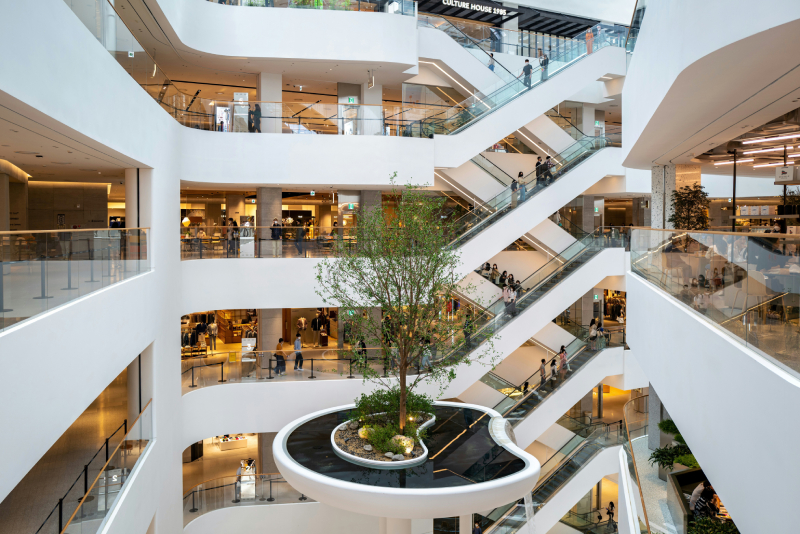
Esta evolución hacia centros más experienciales encuentra una formulación especialmente clara en la tribuna de José María Alonso, director de Operaciones de Arker, que puede incorporarse al análisis como una aportación complementaria a las opiniones de las consultoras.
Alonso defiende que el sector está pasando de un modelo basado en la «transaccionalidad pura» a otro sostenido por la experiencia del usuario. En este proceso, el retailtainment —la integración de ocio, cultura, deporte y gastronomía en el espacio comercial— deja de ser un complemento para convertirse, en su opinión, en una palanca de rentabilidad y valorización de los activos.
Los datos que aporta Arker apuntan en esa dirección. Según el Observatorio elaborado por PwC y Apresco para el primer trimestre de 2026, las ventas totales crecieron un 8,3% interanual, mientras que ocio y entretenimiento registró un incremento del 25,5%. Alonso vincula esta evolución a un consumidor que acude al espacio físico no solo para comprar, sino para encontrar una propuesta de valor asociada a su tiempo libre.
La experiencia tiene, además, una dimensión inmobiliaria. Arker explica que desde 2020 ha incrementado en un 3,4% la SBA destinada específicamente a restauración, ocio y deporte en su cartera, más de 16.000 metros cuadrados transformados en espacios generadores de experiencias y tráfico cualificado.
La clave, sin embargo, no está en aplicar una fórmula idéntica a todos los activos. Alonso defiende una gestión basada en datos y en el conocimiento de las dinámicas locales, ya que cada complejo responde a una combinación diferente de ubicación, configuración física y área de influencia. Por ello, plantea soluciones de retailtainment diseñadas específicamente para cada proyecto.
Del centro comercial al distrito urbano
La transformación no afecta únicamente a la gestión o al mix comercial. También está cambiando la arquitectura de estos espacios.
Jorge Alonso, de Chapman Taylor, resume esta evolución en dos grandes ejes: la creación de entornos orientados a las necesidades de su comunidad y una mayor integración del centro comercial en la ciudad.
El diseño debe incorporar, en su visión, ocio diferencial, flexibilidad derivada de la integración de usos, sostenibilidad y reducción del impacto medioambiental. Pero también debe entenderse el proyecto como parte del contexto urbano en el que se implanta.
Tanto los nuevos desarrollos como los proyectos de reposicionamiento, ampliación o regeneración deben contribuir, según Chapman Taylor, a crear nuevos distritos urbanos, incorporando movilidad sostenible, integración de tecnologías físicas y digitales, capacidad de adaptación a los cambios en los hábitos de consumo y una visión «urbano-humana» de la calidad del espacio.
El concepto que resume esta evolución es el placemaking: la combinación de usos mixtos, regeneración urbana y creación de valor para la comunidad.
Una nueva generación basada en la capacidad de evolucionar
Desde perspectivas diferentes, las aportaciones de JLL, CBRE, Cushman & Wakefield y Savills dibujan un mercado en el que ya no basta con disponer de una buena ubicación y una oferta comercial potente. Los operadores exigen activos capaces de contribuir a sus estrategias de marca y ventas; los consumidores esperan experiencias más completas y fluidas entre los canales físico y digital; y los inversores distinguen cada vez más entre activos con capacidad de adaptación y aquellos que necesitan reposicionarse.
En paralelo, la aportación de Arker pone el foco en el retailtainment como herramienta para generar tráfico cualificado y valor económico, mientras que Chapman Taylor amplía la mirada hacia el propio papel urbano del centro comercial.
La nueva generación de centros comerciales, por tanto, no responde a un único formato. Se construye sobre activos capaces de evolucionar, con una gestión más activa, una lectura más sofisticada de los datos, espacios flexibles, propuestas de ocio y restauración, integración omnicanal y una relación más estrecha con su entorno y su comunidad.