

La experiencia, los servicios, la comunidad y la integración con los canales digitales están redefiniendo el valor del espacio comercial. Desde los nuevos formatos de Ikea hasta Espacio Movistar, en Madrid, los operadores replantean la función de sus tiendas y la forma de medir su rentabilidad.
Durante años, el debate sobre el futuro de la tienda física se planteó en términos de supervivencia. A medida que avanzaba el comercio electrónico, parecía inevitable que los establecimientos perdieran relevancia, especialmente en categorías en las que los consumidores podían comparar productos y completar sus compras fácilmente por internet.
Sin embargo, esa previsión ha resultado demasiado simplista. La tienda física no ha desaparecido, pero sí está cambiando la justificación económica y estratégica de su existencia. Si un cliente puede comprar un producto desde su móvil en unos pocos clics, el establecimiento debe ofrecer algo más.
Esta transformación afecta al diseño comercial, la estrategia de localización, las superficies, los modelos operativos y la inversión tecnológica. También modifica la relación entre los operadores y los propietarios de centros comerciales.
La cuestión ya no es únicamente cuánto puede vender una tienda, sino qué puede hacer que una pantalla no consiga.
Del punto de venta al punto de interacción
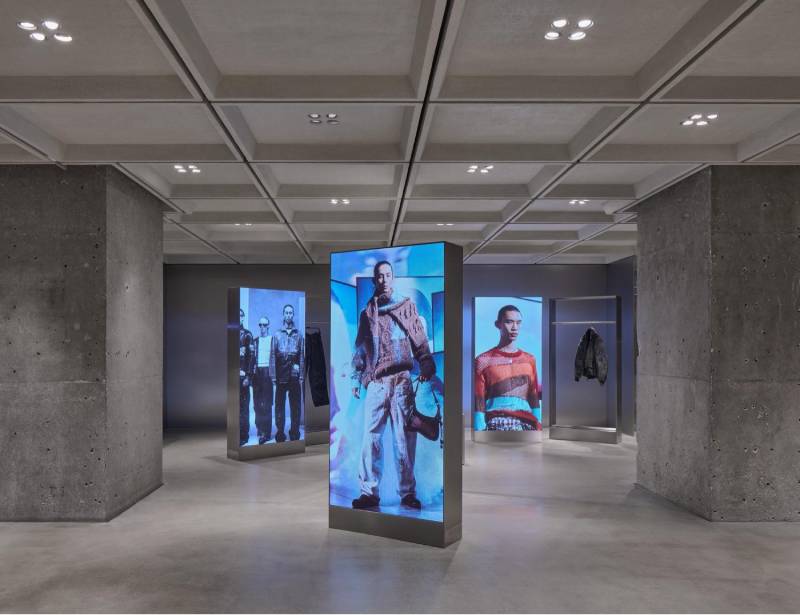
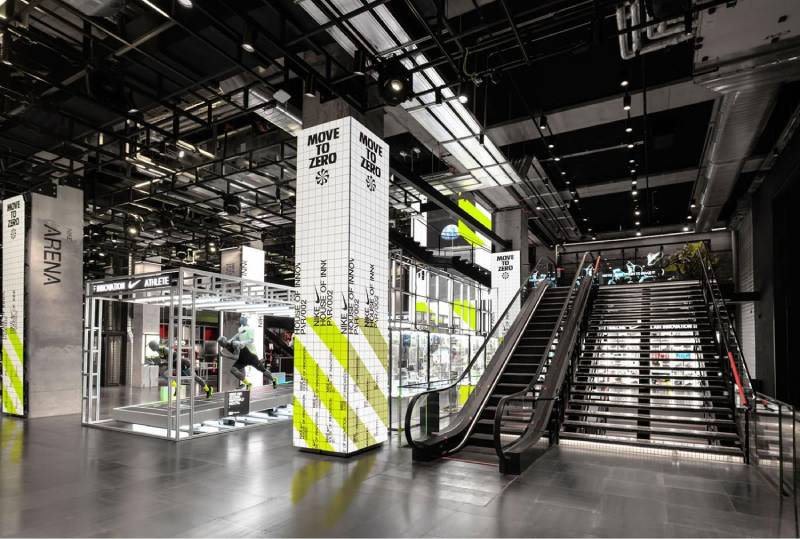
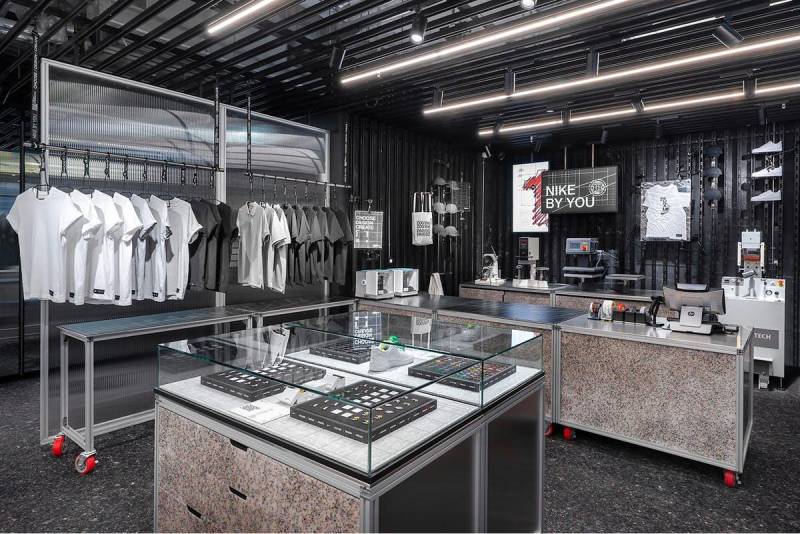
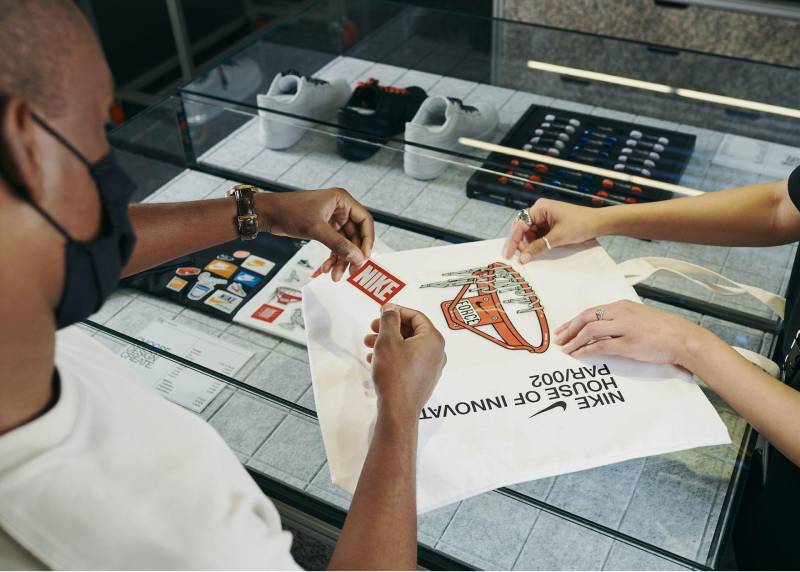
El concepto de tienda experiencial encuentra una referencia europea en Nike House of Innovation, situada en la avenida de los Campos Elíseos de París. El establecimiento ofrece servicios de personalización de prendas y equipaciones deportivas, recogida de pedidos digitales, devoluciones de compras online y acceso a lanzamientos exclusivos. También incorpora programas de reciclaje y donación de productos.
Estas prestaciones, recogidas en la información oficial de Nike, ilustran cómo una tienda puede combinar venta, servicio y relación con el cliente en un mismo espacio.
La experiencia no consiste necesariamente en incorporar pantallas o instalaciones espectaculares. El cambio de fondo es dotar al espacio físico de distintas funciones: probar productos, recibir asesoramiento, personalizar artículos, recoger pedidos y fortalecer la relación con la marca.
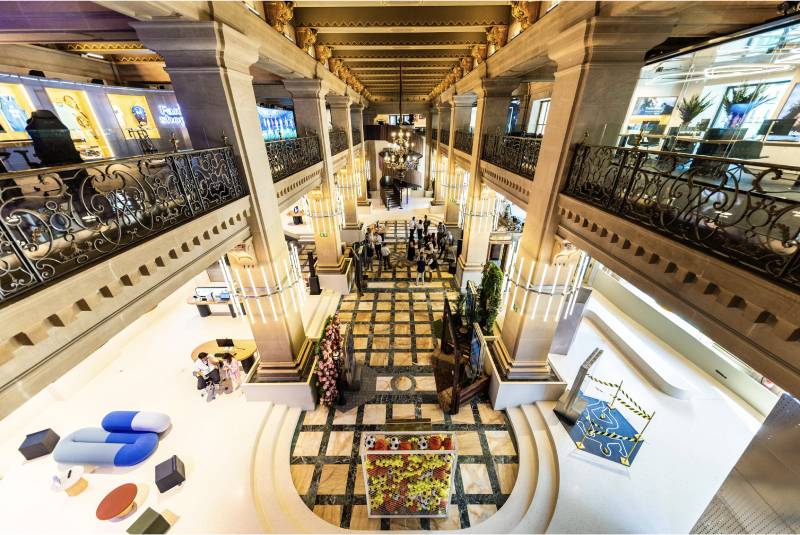
Esta evolución también se observa en España. Espacio Movistar, inaugurado en septiembre de 2024 en el edificio de Telefónica de la Gran Vía madrileña, ocupa 2.800 metros cuadrados y combina la tienda insignia de la compañía con estudios de grabación, una sala de cine, cafetería, formación y actividades relacionadas con el entretenimiento.
El espacio incorpora, además, un cubo inmersivo con cinco pantallas led y soluciones tecnológicas destinadas a mejorar la experiencia y analizar el recorrido de los visitantes.
Su planteamiento muestra una evolución del establecimiento hacia un espacio híbrido entre comercio, entretenimiento y punto de encuentro. El interés para el sector inmobiliario reside en cómo se combina la función comercial con otras actividades capaces de atraer visitantes.
No obstante, estos proyectos no permiten concluir que cualquier inversión experiencial sea rentable. Su valor dependerá de la capacidad de atraer público, mejorar la relación con el cliente y contribuir a los objetivos del negocio.
La productividad del metro cuadrado, bajo revisión
Tradicionalmente, la productividad comercial se ha evaluado mediante las ventas generadas por una determinada superficie. Sin embargo, cuando las tiendas asumen nuevas funciones, las ventas por metro cuadrado dejan de ofrecer una imagen completa de su contribución.
Un cliente puede acudir a un evento sin comprar ese día y aumentar, aun así, su vinculación con la marca. Otro puede probar un producto en tienda y adquirirlo después por internet. Un tercero puede recoger un pedido digital y descubrir otro artículo durante la visita.
El recorrido de compra ya no empieza ni termina necesariamente en la caja.
Esto no significa que las métricas tradicionales hayan perdido su utilidad. Significa que deben interpretarse junto con otros indicadores: la captación de clientes, la conversión posterior, el uso de servicios, la recogida de pedidos, la recurrencia y la contribución de la tienda a las ventas digitales.
Para los operadores, el reto consiste en determinar qué actividades necesitan realmente un espacio físico y cuánto valor aportan al conjunto del negocio. Para los propietarios de centros comerciales, implica comprender mejor el papel de cada operador dentro del activo y su capacidad para generar tráfico y complementar la oferta.
La tienda como canal de comunicación y retailmedia
La evolución de los establecimientos también está ampliando sus posibilidades como soportes publicitarios. El retail
media permite a los distribuidores aprovechar sus puntos de contacto con los consumidores para desarrollar campañas de marcas proveedoras, tanto en entornos digitales como físicos.
Tesco ofrece un ejemplo de esta estrategia en Reino Unido. En sus resultados del ejercicio 2024/25, la compañía informó de que su plataforma Tesco Media and Insight contaba con más de 5.000 pantallas en tiendas y había desarrollado más de 9.000 campañas de retail media. La plataforma combina los espacios físicos con los canales digitales y los datos de compra del distribuidor.
Este modelo amplía el papel comercial del establecimiento. La tienda no solo vende los productos del distribuidor, sino que puede convertirse en un entorno de comunicación para otras marcas.
Para los centros comerciales, la tendencia plantea nuevas oportunidades, pero también exige distinguir entre el valor publicitario de un espacio y su función comercial. La presencia de pantallas o soportes promocionales no garantiza por sí misma una mejor experiencia ni un incremento de ventas.
La clave está en integrar estas herramientas en el recorrido del cliente sin generar saturación, y en medir sus resultados con criterios comerciales claros.
Menos superficie no significa menos importancia
La transformación de la tienda física no implica necesariamente apostar por grandes establecimientos insignia. En determinados mercados, la estrategia apunta hacia formatos más pequeños y ubicaciones más accesibles.
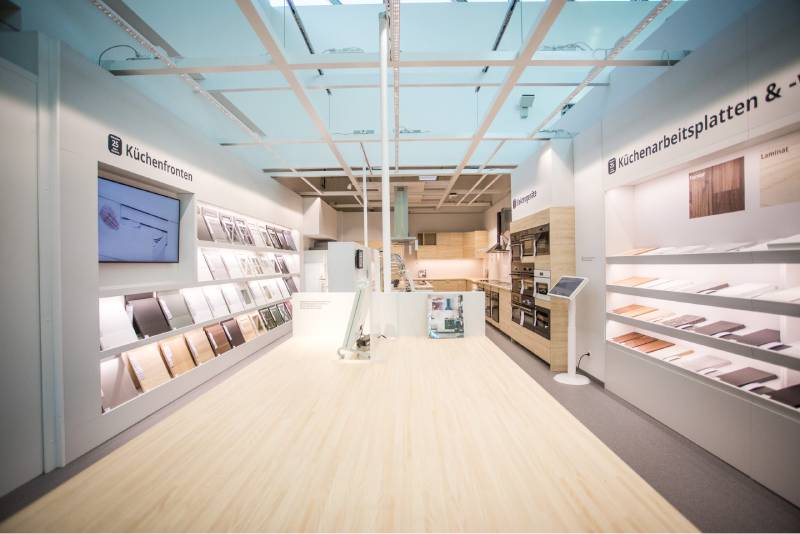
IKEA es uno de los ejemplos más relevantes. La compañía mantiene su red de grandes tiendas, pero también desarrolla formatos reducidos y puntos de planificación y pedido que acercan su oferta al consumidor.
En el ejercicio fiscal 2025, Ikea abrió 66 nuevas ubicaciones comerciales en todo el mundo, de las cuales 39 correspondieron a Europa. La red incluye distintos formatos, desde tiendas de gran tamaño hasta espacios más pequeños y puntos de planificación. La compañía registró, además, 915 millones de visitas a sus tiendas a escala global, frente a los 899 millones del ejercicio anterior.
La lógica no consiste simplemente en reproducir el modelo tradicional en edificios más pequeños. Cada formato puede desempeñar distintas funciones: inspirar, asesorar, planificar proyectos, gestionar pedidos o facilitar la recogida de compras.
Esta estrategia resulta especialmente interesante en mercados donde el coste inmobiliario, la densidad urbana y la proximidad al consumidor dificultan la implantación del formato tradicional.
La tienda del futuro no tiene, por tanto, una superficie estándar. Su tamaño debe responder a la función que se espera que desempeñe y a su contribución al conjunto de la red comercial.
La tecnología no basta para justificar una tienda
La tecnología desempeña un papel importante en esta transformación, pero su presencia no convierte automáticamente un establecimiento en un espacio más relevante.
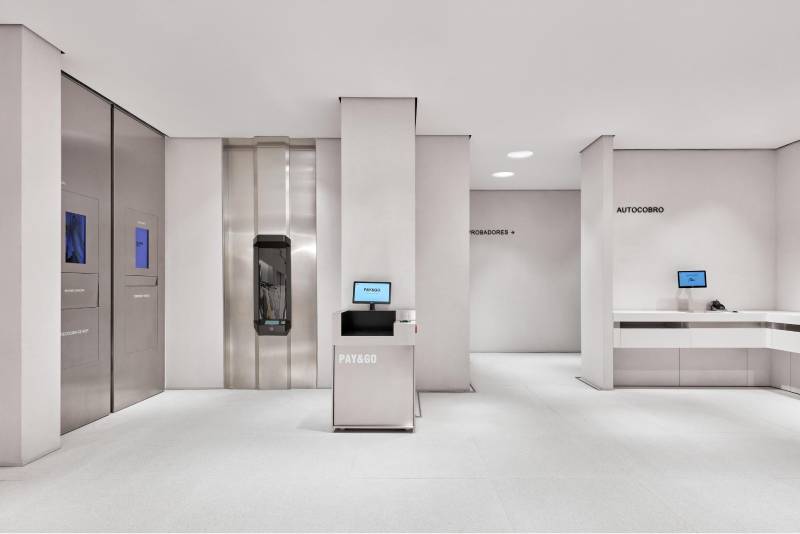
Inditex ofrece un ejemplo de cómo integrar soluciones digitales en la operativa comercial. En su informe anual de 2025, el grupo recoge avances en sistemas de recogida de pedidos, puntos de entrega, clasificadores y autocobro asistido, entre otras soluciones implantadas o en desarrollo en sus cadenas.
Estas herramientas pueden facilitar la gestión de los pedidos, mejorar la eficiencia operativa y conectar la actividad física con la digital. Su interés reside en la función que desempeñan, no en su novedad tecnológica.
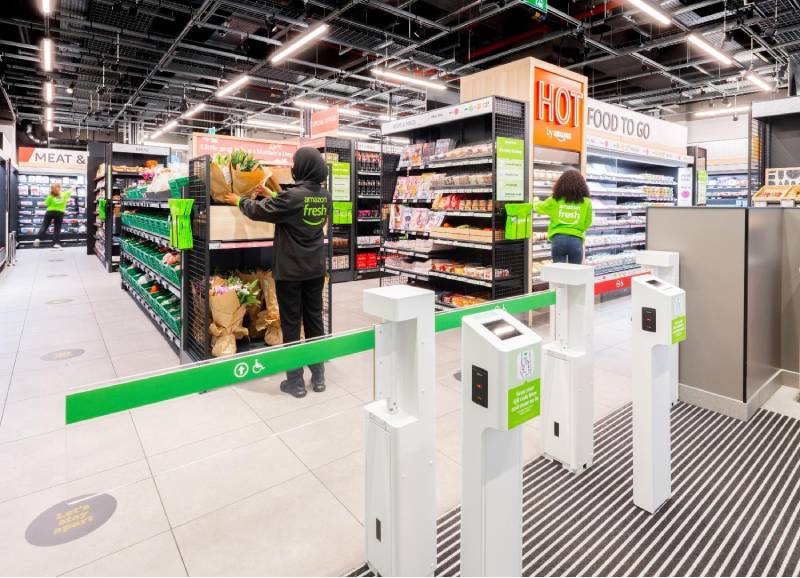
El caso de Amazon Fresh en Reino Unido ofrece un contrapunto. En 2025, la compañía anunció una consulta sobre el cierre de sus 14 tiendas Amazon Fresh en el país y propuso convertir cinco ubicaciones en establecimientos Whole Foods Market. Al mismo tiempo, anunció su intención de reforzar la entrega online de productos de alimentación y ampliar sus acuerdos con otros distribuidores.
Amazon explicó que había evaluado sus operaciones y las oportunidades de crecimiento del reparto digital. La decisión refleja un cambio de prioridades en su estrategia de alimentación británica, aunque no permite atribuir el resultado exclusivamente a la tecnología de las tiendas.
La lección es relevante para el sector: automatizar procesos puede reducir fricciones, pero no garantiza por sí solo una propuesta comercial diferenciada ni un modelo económico viable.
Un consumidor que ya no distingue entre canales
El cliente puede descubrir un producto en redes sociales, investigar sus características por internet, acudir a una tienda para probarlo, comprarlo a través de una aplicación y regresar al establecimiento para recogerlo o recibir un servicio.
Desde su perspectiva, todo forma parte de un mismo recorrido. Para el
retailer, esto exige que la red física y los canales digitales funcionen como un sistema integrado.
La evolución de Inditex y las soluciones de recogida y devolución de Nike responden, desde modelos diferentes, a esa necesidad de conectar los canales. El establecimiento puede intervenir en la decisión de compra, en la entrega del producto o en la atención posterior, incluso cuando la transacción se completa digitalmente.
La consecuencia afecta también a las decisiones inmobiliarias. Al valorar la apertura de un establecimiento, ya no basta con estimar su potencial de ventas directas. La tienda puede contribuir a captar clientes, reducir determinados costes logísticos, mejorar el reconocimiento de marca y favorecer la fidelización.
Esto no elimina la necesidad de rentabilidad individual, pero obliga a analizar la contribución del establecimiento dentro de la red comercial y del recorrido completo del cliente.
¿Qué espacio necesitarán los centros comerciales?
Para los propietarios y promotores de centros comerciales, esta transformación plantea una cuestión clave: qué tipo de espacio necesitarán los operadores en los próximos años.
Si las tiendas dependen menos del almacenamiento de mercancía y más de la interacción con el cliente, la flexibilidad puede ganar valor. Los operadores pueden necesitar locales capaces de acoger eventos, ofrecer servicios, incorporar soluciones digitales o modificar su distribución sin acometer una reforma integral.
También cobra importancia la relación entre cada establecimiento y el resto del centro. Una tienda concebida como destino puede generar tráfico para los operadores vecinos. Un espacio dedicado principalmente a la recogida de pedidos o a los servicios tendrá un impacto diferente. Y una tienda insignia orientada a la comunidad puede requerir accesos, ubicaciones y condiciones operativas distintas a las de un local convencional.
Espacio Movistar muestra cómo un establecimiento puede integrar comercio, ocio y actividades. Ikea ilustra la diversificación de formatos, mientras que Nike y Tesco reflejan la combinación de servicios, canales digitales y comunicación comercial.
Son modelos diferentes, pero apuntan a una misma necesidad: evaluar los espacios por la función que desempeñan y el valor que generan, sin asumir que todos los establecimientos deben evolucionar en la misma dirección.
La tienda no regresa: se redefine
La tienda física no necesita competir con el comercio electrónico en sus propios términos. Su ventaja reside en la interacción directa con los productos, el contacto humano, la inmediatez, la experiencia sensorial, la comunidad y la conexión tangible con una marca.
Los establecimientos más interesantes no son necesariamente los que incorporan más tecnología o cuentan con los interiores más espectaculares, sino aquellos en los que cada elemento responde a una función clara dentro del recorrido del cliente.
La transformación es más estructural de lo que sugiere la última ola de retail experiencial. La tienda está evolucionando desde un lugar destinado principalmente a exponer productos y cerrar transacciones hacia una pieza de infraestructura integrada en un ecosistema comercial más amplio.
Para los operadores, la pregunta estratégica es cada vez más sencilla, aunque la respuesta no lo sea: si el cliente puede comprar un producto en cualquier lugar, ¿qué puede ofrecer de manera diferencial el establecimiento físico?
Las marcas que respondan con claridad estarán mejor preparadas para decidir dónde necesitan tiendas, qué superficie deben tener, qué servicios deben ofrecer y, en definitiva, qué función debe cumplir cada metro cuadrado.