
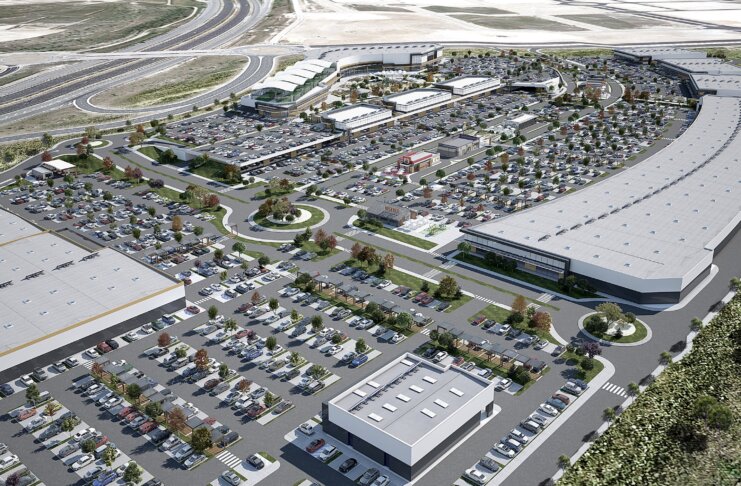

Una nueva cartera de proyectos en Europa central y oriental y la península ibérica está transformando el sector, mientras operadores de alimentación, moda, bricolaje y descuento siguen configurando la oferta.
El desarrollo de parques comerciales gana impulso en Europa, con una nueva generación de proyectos prevista para final de este año 2026 y 2027. La cartera abarca mercados con distintos grados de madurez, desde Francia hasta Polonia, Portugal, Rumanía y España. Al mismo tiempo, evoluciona la oferta comercial, con operadores de descuento, moda, equipamiento del hogar, restauración y ocio que contribuyen a definir el modelo de los nuevos parques.
El informe Retail Parks in Europe –Special Focus 2026–, elaborado por Mapic, identifica 27 proyectos con fechas previstas de apertura o finalización en 2026 y 2027. La actividad se concentra especialmente en Europa central y oriental, aunque la península ibérica también tiene un peso destacado. Polonia reúne el mayor número de proyectos de la cartera, reflejo del desarrollo de esta tipología más allá de los mercados europeos más consolidados.
Polonia lidera la cartera de nuevos desarrollos
Polonia destaca en la relación de proyectos, con desarrollos previstos tanto para 2026 como para 2027. Entre los promotores figuran BIG Poland, Acteeum Group, Redkom Development, Saller Group, LCP y Terg.
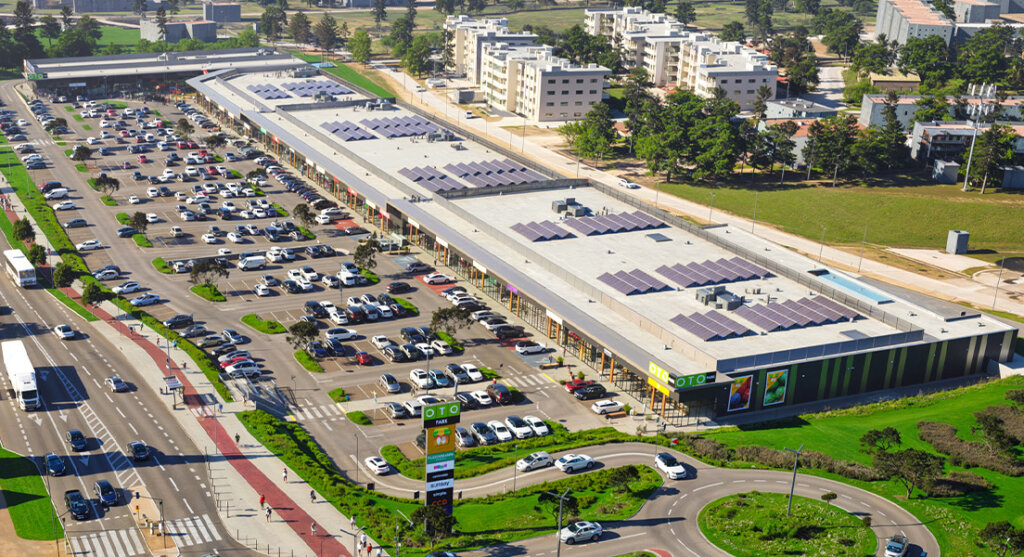
Varios de los proyectos previstos para 2026 ya han abierto sus puertas. Es el caso de Comfy Park Bydgoszcz, inaugurado en mayo; BIG Dzierżoniów, también abierto en mayo; y OTO Park Siemianowice, que abrió en agosto. En Rybnik, los primeros establecimientos de Parc Handlowy S1 Rybnik II comenzaron a operar en julio, aunque la apertura del conjunto se ha desarrollado por fases.
Otros proyectos han alcanzado también la fase de apertura. BIG Konstantynów inauguró el 29 de octubre, mientras que OTO Park Lubin abrió el 22 de octubre.
La cartera de desarrollos pendientes incluye BIG Piła, Retail Park Białystok, Retail Park Świderek, en Otwock, y Retail&Fun Park Lublin, con aperturas anunciadas para el cuarto trimestre de 2026.
La actividad continúa en 2027 con proyectos como AURA Szczecinek, AURA Zabrze, Retail Park Darłowo y Retail Park Tarnów. En ellos participan promotores como Terg, Acteeum Group, Medos y Redkom Development.
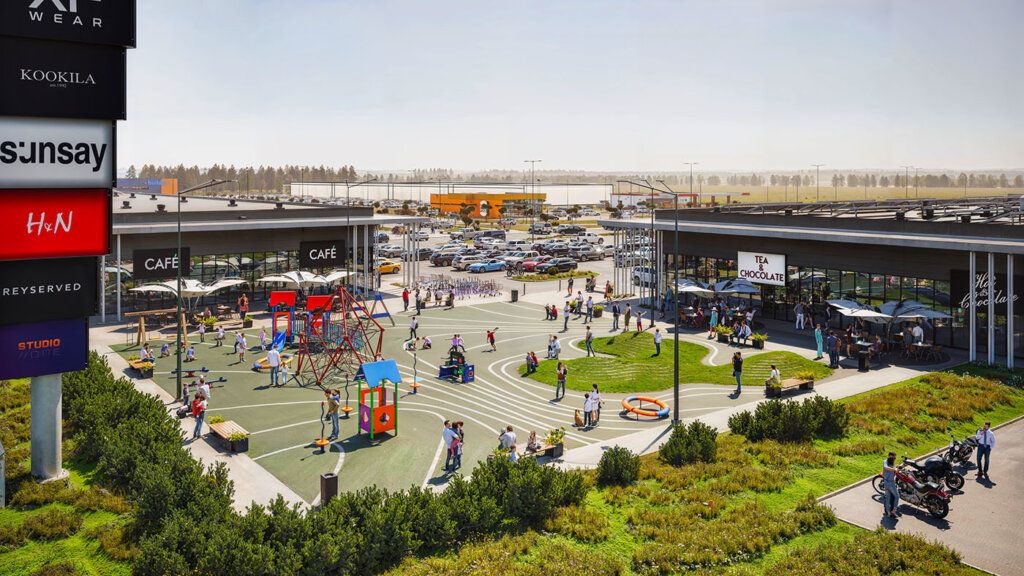
La concentración de proyectos convierte a Polonia en uno de los mercados que conviene seguir en la evolución del sector europeo. La diversidad de promotores y localizaciones apunta, además, a un modelo que combina nuevos destinos comerciales con formatos más pequeños orientados a áreas de influencia locales.
Nuevos proyectos en Francia, Bulgaria, Rumanía, Hungría y Portugal
Fuera de Polonia, la cartera incluye proyectos en otros mercados donde también se desarrolla esta tipología.
En Francia, Central Parc Valvert, promovido por Compagnie de Phalsbourg, figura entre los proyectos previstos para 2026. Para 2027, el informe incluye un desarrollo denominado Open, vinculado a Frey. Ambos se incorporan a un mercado en el que los formatos comerciales al aire libre están consolidados.
En Bulgaria, Estrea Park (Hadzhi Dimitar) tiene como objetivo 2026. El proyecto está asociado a Park Lane Developments y Mitiska REIM, un ejemplo de la participación de inversores especializados y alianzas transfronterizas en el desarrollo de parques comerciales.
Rumanía también aparece en la cartera de 2026 con Family Market Tomești, promovido por Iulius, y Galați Retail Park, vinculado a NEPI Rockcastle. Este último se presenta como un desarrollo de usos mixtos, una característica que conviene tener en cuenta al compararlo con proyectos de parque comercial convencional.
En Hungría, Stop Shop Salgótarján, asociado a CPI Hungary y CPI Property Group, figura entre los proyectos previstos para 2027.
Portugal, por su parte, suma cuatro desarrollos para 2027 bajo la denominación Retail Mind Park: Cantanhede, Felgueiras, Ponta Delgada y Póvoa de Varzim. Estos proyectos amplían la actividad promotora en la península ibérica más allá de España.
Los operadores configuran la nueva oferta comercial
La evolución del sector no depende únicamente de los nuevos desarrollos. La composición de los locales y la capacidad para atraer operadores también son determinantes. Entre los retailers que más actividad demuestran se puede identificar una presencia destacada de cadenas de alimentación, moda, equipamiento del hogar, electrónica, restauración y descuento.
En alimentación, Lidl y Aldi figuran entre los operadores destacados, junto con Carrefour, Kaufland, E.Leclerc, Intermarché, Biedronka y Penny. Los supermercados y las cadenas de descuento constituyen un elemento importante para generar visitas recurrentes y complementar otras categorías comerciales.
En moda, el informe incluye H&M, Inditex, C&A, Takko, Kiabi, New Yorker, TK Maxx y Pepco. La relación refleja la diversidad de la oferta, desde marcas internacionales consolidadas hasta operadores centrados en precios asequibles y formatos off-price. Pepco destaca también por su presencia en mercados de Europa central y oriental.
El equipamiento del hogar, el bricolaje y la electrónica conforman otra categoría relevante con retailers como Leroy Merlin, Brico Dépôt, OBI, Ikea, JYSK, B&Q/Castorama, Mr. Bricolage o MediaMarkt. Muchos de estos operadores requieren locales de gran tamaño y ubicaciones accesibles, características que encajan con el modelo de parque comercial.
La oferta se amplía con restauración y ocio. McDonald’s, KFC, Burger King, Domino’s, Pizza Hut, Nando’s, Costa, Starbucks y Five Guys figuran entre las cadenas presentes en este tipo de espacios. También aparecen operadores de deporte y mascotas, como JD Sports, Sports Direct, Decathlon, Pets at Home y Maxi Zoo.
Por último, se identifican cadenas de descuento y formatos especializados como Action, Dealz/Poundland, Normal, Woolworths, Wibra, Zeeman y Flying Tiger. En conjunto, las categorías reflejan una oferta que combina compras cotidianas con moda, productos para el hogar, restauración y ocio.
España, entre los mercados más activos
España es uno de los mercados donde el ciclo de desarrollo resulta más visible. Según los datos que la Asociación Española de Centros y Parques Comerciales (AECC) ofrecía a principios de año, estaba prevista la apertura de 28 parques comerciales en el país entre 2026 y 2028. Algunos de ellos ya abrieron sus puertas.
Esta cartera refleja la expansión de un formato que históricamente ha tenido menor desarrollo en España que en algunos mercados europeos. Los nuevos proyectos también amplían la propuesta tradicional de los parques comerciales, con la incorporación de restauración, ocio, servicios y espacios abiertos diseñados para favorecer la visita.
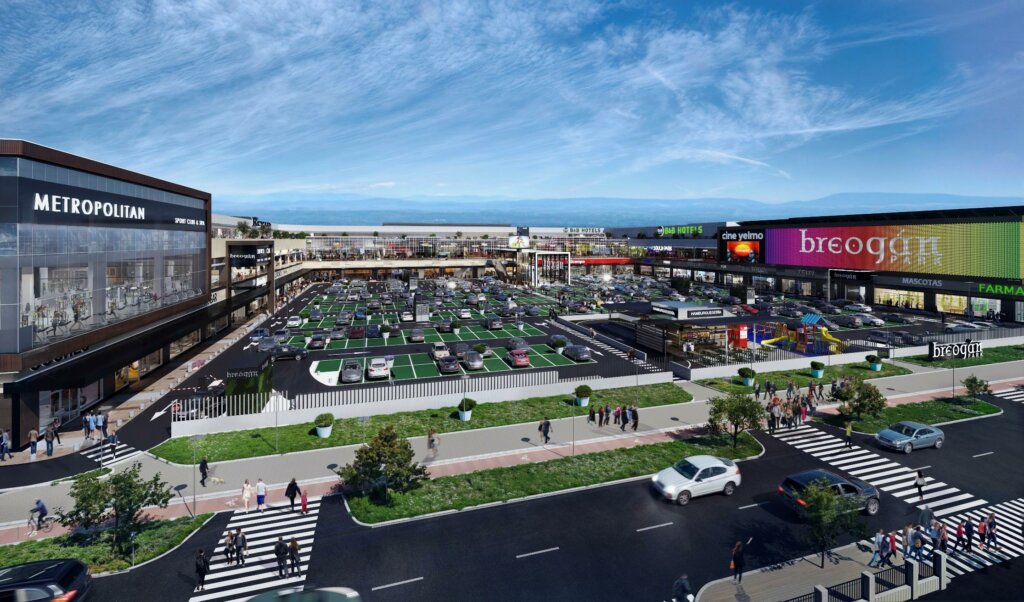
Entre los desarrollos de mayor tamaño aún por abrir figura Breogán Park, en A Coruña, promovido por Pelayo Capital, con aproximadamente 70.000 m² de superficie comercial. En Madrid, OMO Cañaveral contempla alrededor de 70.000 m² y combina comercio con ocio y restauración. Su apertura está prevista para finales de 2027, con una inversión superior a los 100 millones de euros.
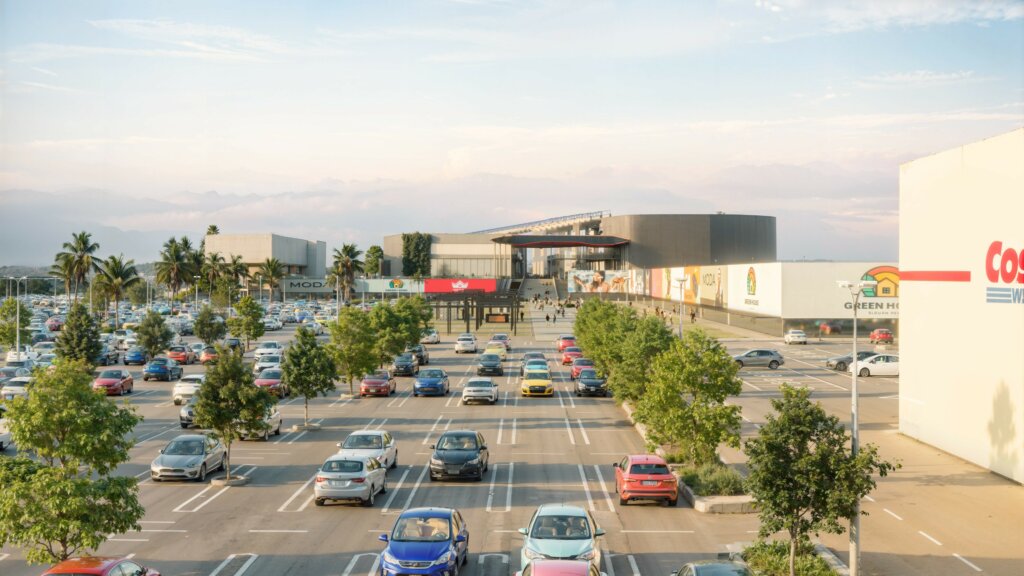
En Zaragoza, Plaza Park transformará el antiguo complejo de Plaza Imperial en un parque comercial de nueva generación con una inversión de 56 millones de euros. El proyecto prevé más de 40.000 m² para comercio, ocio, restauración y servicios, además de unas 4.000 plazas de aparcamiento. Entre los operadores anunciados figuran Costco, Müller, Pepco y Skechers.
En Andalucía, Sur Córdoba Shopping, promovido por Batex & Duplex, contempla una inversión cercana a los 92 millones de euros y una superficie aproximada de 62.000 m². Su propuesta combina un parque comercial de proximidad con un complejo de ocio y entretenimiento.
Por su parte, Shopping Promenade Lleida, promovido por Eurofund Group y Frey, prevé una inversión de 145 millones de euros y una superficie aproximada de 56.000 m². El complejo combinará medianas y grandes superficies con locales comerciales, restauración y ocio. Entre los elementos anunciados figuran un hipermercado Bonpreu, un complejo de cines y unas 2.300 plazas de aparcamiento. Su apertura está prevista para 2027.
Estos cinco proyectos ilustran la diversidad de la nueva oferta española: desarrollos de gran superficie, reconversiones de complejos existentes y propuestas que integran comercio y entretenimiento. La composición comercial, la accesibilidad y la capacidad para atraer operadores de distintas categorías serán factores importantes para consolidar su posición en el mercado.
El interés inversor crece en España
La actividad promotora está acompañada por un mayor interés inversor. Según datos de JLL, los parques comerciales concentraron 415 millones de euros de inversión en España entre enero y mayo de 2026, equivalentes al 25% de la inversión total en retail durante ese periodo.
La demanda también se aprecia en el conjunto europeo, donde los inversores institucionales buscan activos con áreas de influencia consolidadas y una oferta comercial vinculada a categorías de consumo recurrente. Sin embargo, la disponibilidad de producto adecuado supone una limitación: los parques de tamaño relevante, con una posición sólida en su mercado y una estructura de propiedad única, son escasos.
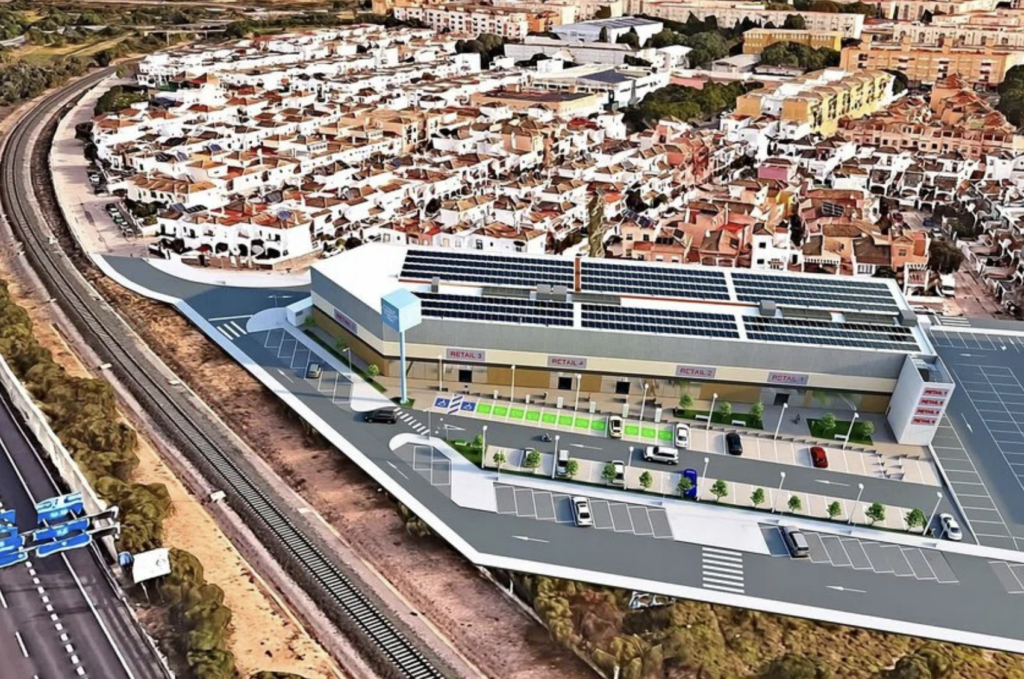
La evolución de la cartera de proyectos permitirá comprobar cuántos de los desarrollos anunciados se traducen en superficie operativa. Para operadores, promotores e inversores europeos, las cuestiones clave serán la capacidad de comercialización de los nuevos parques, la consolidación de sus áreas de influencia y la diferenciación frente a otros formatos comerciales.
La cartera española, junto con la concentración de proyectos en Polonia y la actividad en Portugal y otros mercados de Europa central, sitúa a los parques comerciales entre los formatos que conviene seguir durante 2027 y los próximos años.