

Varios proyectos de gran escala marcarán la incorporación de nueva oferta a partir de 2027, según el último informe de Savills sobre el sector del retail. Así, el pipeline refleja un desarrollo selectivo de nueva superficie a corto y medio plazo, mientras los parques comerciales lideran la promoción a corto plazo. De esta forma, el mercado de equipamientos comerciales en España afronta una nueva etapa de crecimiento, apoyada en el buen comportamiento de los activos existentes y en la incorporación de nueva superficie, según señala la consultora.
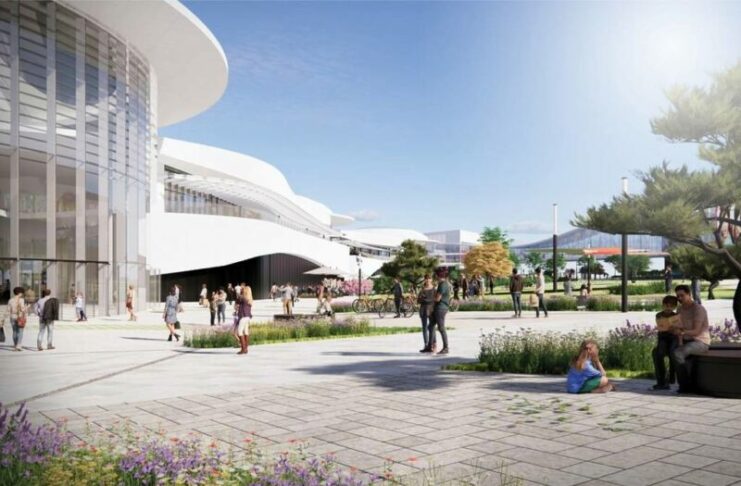
Hasta 2030 está prevista la apertura de cinco grandes desarrollos comerciales que, conjuntamente, incorporarían cerca de 364.000 m² de SBA al mercado. Se trata de la ampliación del centro comercial Carrefour Tarrasa, en Barcelona; Infinity, en Valencia; y Valdebebas Shopping, El Cañaveral y Nasas Madrid, en Madrid.
Valdebebas Shopping será, por superficie, el mayor de los proyectos identificados, con más de 100.000 m² de SBA. Le siguen Infinity, con más de 90.000 m², El Cañaveral, con aproximadamente 70.000 m², la ampliación de Carrefour Tarrasa, con casi 60.000 m², y Nasas Madrid, con más de 40.000 m². Su escala anticipa una nueva generación de proyectos capaces de añadir volúmenes significativos de superficie en áreas de expansión residencial y nuevos polos de desarrollo comercial.
En el corto plazo, los parques comerciales lideran la creación de nueva superficie. Durante los nueve primeros meses de 2026 se incorporaron al mercado 122.070 m² a través de nueve nuevos desarrollos, siete de ellos parques comerciales. Para el resto de 2026 y 2027, este formato concentra el 80 % de los aproximadamente 600.000 m² proyectados, frente al 20% correspondiente a centros comerciales.
Este predominio responde al distinto grado de penetración que presentan ambos formatos en España. La densidad de centros comerciales alcanza actualmente en 293 m² por cada 1.000 habitantes, por encima de la media europea de 263 m². En parques comerciales, en cambio, España registra 76 m² por cada 1.000 habitantes, frente a los 109 m² de media europea.
Más visitantes y más ventas
La incorporación de nueva superficie coincide con la evolución positiva de la actividad. Las afluencias a centros y parques comerciales aumentaron un 4,8% interanual entre enero y septiembre de 2026, una cifra que supera el 2,7% registrado durante el mismo periodo de 2025.
Esta mayor afluencia está acompañada por un avance de las ventas. Según los datos de Savills, las ventas crecieron un 5,7% durante los nueve primeros meses del año. El comportamiento fue especialmente positivo en los parques comerciales, donde aumentaron un 7,7%, frente al 3,4% registrado en centros comerciales.
La actividad de los operadores confirma la misma tendencia. Entre enero y septiembre se identificaron 593 nuevas tiendas en equipamientos comerciales. La restauración fue la actividad más dinámica y concentró el 30% de las nuevas aperturas, seguida del equipamiento de la persona, con el 20%.
Inversión
La combinación de crecimiento de afluencias, incremento de ventas y nuevas aperturas refuerza los fundamentales del mercado en un momento en el que la nueva oferta avanza de forma selectiva. Al mismo tiempo, en un mercado maduro, la gestión activa de los activos existentes adquiere un papel cada vez más relevante, con estrategias de reposicionamiento, ampliación y modernización orientadas a adaptar los espacios a las nuevas demandas de retailers y consumidores.
El buen comportamiento de afluencias y ventas refuerza los fundamentales operativos del sector y, con ello, su atractivo para la inversión. En los primeros nueve meses de 2026, el volumen invertido en retail alcanzó los 2.442 millones de euros, un 27 % más interanual y un 106 % por encima de la media de los últimos cinco años.