
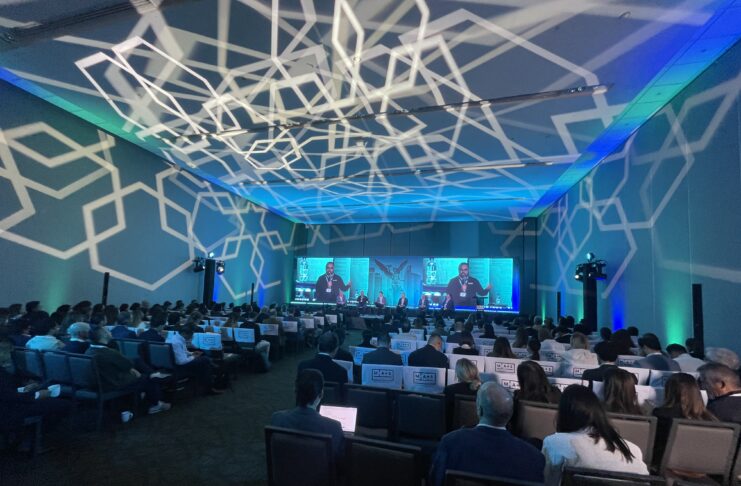

La expansión del comercio minorista en América Latina dejó de ser una simple cuestión de encontrar un mercado, firmar un acuerdo de franquicia y abrir tiendas. Las variables implicadas en un despliegue exitoso se volvieron considerablemente más complejas: el socio local adecuado, la economía de las unidades individuales, las características de la ubicación, la adaptación cultural, el posicionamiento de marca y la capacidad de crear un formato que se pudiera replicar sin volverse genérico.
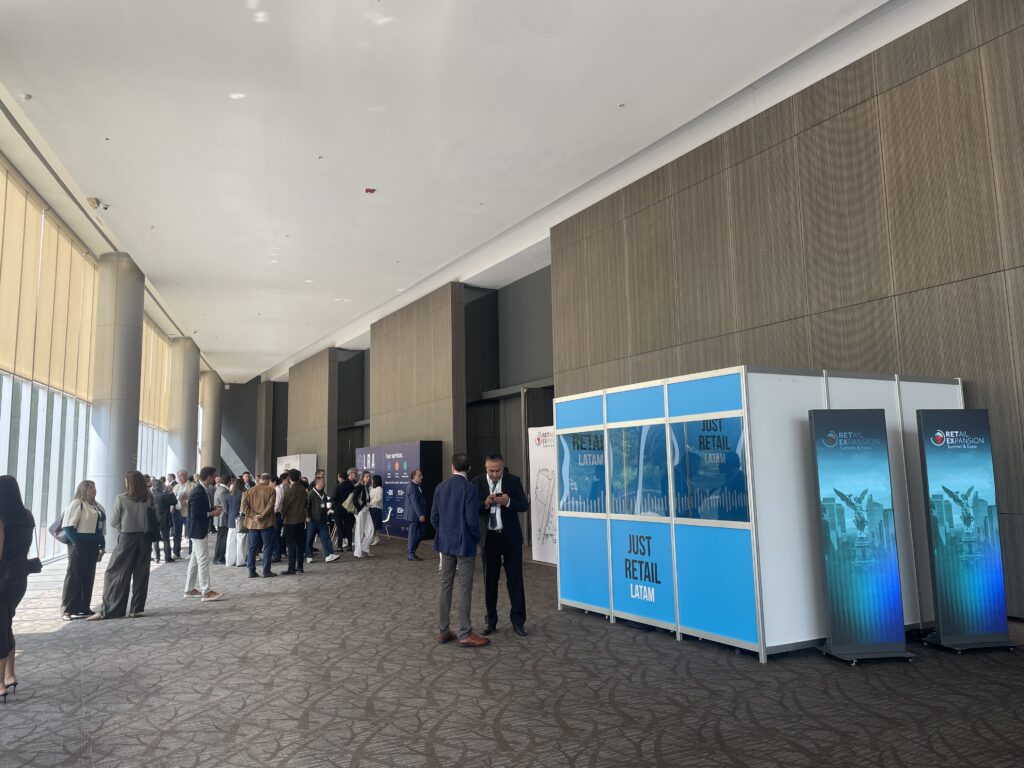
Esos temas se situaron en el corazón del Retail Expansion Summit & Expo 2026, que reunió a minoristas, desarrolladores, inversores, operadores de franquicias y ejecutivos del sector inmobiliario en The Westin Santa Fe, en la Ciudad de México, el 15 y 16 de octubre. El programa congregó a marcas internacionales como H&M, Mango, Decathlon, Brunello Cucinelli, Joe & The Juice, Jollibee, Dairy Queen, Denny’s, Slim Chickens, KidZania y La Casa de las Carcasas, junto a importantes actores del sector inmobiliario comercial de América Latina.
La agenda se estructuró en torno a la mecánica del crecimiento. Eso hizo que el evento fuera particularmente relevante para los profesionales que en ese momento estaban evaluando nuevos mercados, construyendo planes de expansión o tratando de entender qué exigirían las marcas internacionales al sector inmobiliario comercial latinoamericano de cara a los siguientes años.
La verdadera pregunta: ¿qué hace que una expansión sea escalable?
La conferencia inaugural de Joe & The Juice marcó el tono. Mark Smith, de la marca con sede en Copenhague, abordó cómo la empresa había pasado de un solo bar de zumos a casi 500 tiendas en más de 20 mercados, con el objetivo de alcanzar las 1.000 ubicaciones para 2028.
La parte interesante no fue la cifra de crecimiento en sí, sino el engranaje detrás de ella: la selección de mercados, el equilibrio entre ubicaciones propias y franquiciadas, y cómo una marca mantenía su cultura mientras se trasladaba desde Copenhague a mercados tan diferentes como Nueva York, Dubái y América Latina.
Esa cuestión se volvió más operativa en el primer panel, «El manual de la franquicia: escalando marcas globales de restauración en América Latina». Ejecutivos de Freddy’s, Dairy Queen, Denny’s, Slim Chickens y Jollibee examinaron los elementos que determinaban si un mercado producía un puñado de tiendas o se convertía en un negocio regional significativo.
Para los profesionales de las franquicias, esta fue sin duda una de las sesiones a las que prestar mayor atención. Se esperaba que el debate fuera más allá de la habitual discusión entre franquicias frente a expansión corporativa y se adentrara en la selección de máster franquiciados, acuerdos de desarrollo, adaptación local y economía por unidad.
La ubicación no era únicamente una decisión inmobiliaria
El siguiente panel abordó el mismo problema desde otro ángulo: «La ubicación como estrategia: cómo las marcas gastronómicas de destino eligen dónde aterrizar». Esto resultó especialmente relevante porque algunos de los conceptos gastronómicos internacionales más distintivos que estaban entrando en América Latina no elegían necesariamente sus ubicaciones basándose únicamente en mediciones convencionales de afluencia o costes de ocupación.
El panel reunió a ejecutivos de desarrollo y máster franquiciados vinculados a Darden, %Arabica, Ladurée y Myka Greek Frozen Yogurt. Su debate abordó la estrategia de tiendas insignia (flagship) frente a flota, los corredores de tráfico, la relación entre el alquiler y la construcción de marca, y el papel que una dirección cuidadosamente elegida podía desempeñar al establecer un concepto internacional en un nuevo mercado.
Tanto para propietarios como para desarrolladores y minoristas, esta fue una distinción importante. Una ubicación podía ser financieramente eficiente sin ser necesariamente valiosa desde el punto de vista estratégico, y una ubicación prémium podía tener sentido precisamente porque cumplía una función de construcción de marca. Esa tensión entre la economía de ocupación y el posicionamiento a largo plazo se convirtió en una de las conversaciones más relevantes del programa.
De centro comercial a destino
El panel «Los nuevos anclas: cómo el ocio, la gastronomía y el entretenimiento impulsan los destinos comerciales» examinó el entretenimiento basado en la ubicación, el eatertainment (gastronomía combinada con ocio) y el entretenimiento familiar como componentes cada vez más importantes del ecosistema minorista físico.
Dave & Buster’s, Chuck E. Cheese y Hasbro se unieron a Timeless Brands para debatir cómo la propiedad intelectual, el entretenimiento, la comida y el espacio físico se podían combinar para crear destinos diseñados en torno a la interacción social.
Para los profesionales de los centros comerciales, la cuestión de fondo era mayor que el entretenimiento en sí. Si los consumidores podían obtener productos de forma creciente sin visitar un centro comercial, ¿qué les daba una razón para hacer el viaje?
Esa pregunta condujo directamente al siguiente panel, «El negocio de las cosas bellas: artesanía, patrimonio y deseo moderno». Brunello Cucinelli y Flabelus aportaron la perspectiva de la marca a la discusión, mientras que MiRA proporcionó la dimensión inmobiliaria. El foco se centró en cómo la artesanía, el patrimonio, la arquitectura, la curaduría y la experiencia física contribuían al valor de los entornos comerciales prémium.
En conjunto, estas dos sesiones ofrecieron un contrapunto interesante: una analizó experiencias construidas en torno al entretenimiento y la actividad social; la otra, experiencias construidas en torno al producto, la identidad y la aspiración. Ambas señalaron hacia el mismo cambio estructural en el comercio físico: la tienda y el centro comercial tenían que proporcionar cada vez más una razón para estar allí.
La perspectiva del desarrollador
«Reinventando el centro comercial: diseñando los espacios en los que las marcas globales quieren estar» reunió a Eduardo Pérez Marchant, CEO de Parque Arauco; Eduardo Ramírez, CEO de Citelis; y Tomás Uribe, cofundador de Jaguar Capital y La Haus, moderados por Fina Moisés, CEO de Amefibra. También participaron Eduardo El-Mann, vicepresidente de Allux, y Jonathan Cherem, director administrativo (Chief Administrative Officer) de FIBRA DANHOS.
Esta pudo ser una de las sesiones más relevantes para la comunidad inmobiliaria comercial porque invirtió la perspectiva tradicional. En lugar de preguntar qué querían los minoristas de un centro comercial, preguntó qué necesitaban construir los desarrolladores si querían atraer a la próxima generación de inquilinos internacionales.
El programa identificó varios de los temas en juego: la combinación de tiendas ancla, gastronomía, entretenimiento y comercios insignia; el papel de los entornos de uso mixto; la suscripción de nuevos proyectos; la mezcla de inquilinos (tenant mix); y el equilibrio entre riesgo y rendimiento.
Para los minoristas que evaluaban nuevos mercados, el debate también debía ofrecer pistas sobre cómo los propios propietarios estaban pensando en la expansión internacional. Para los desarrolladores, ofreció la oportunidad de entender cómo las marcas evaluaban los entornos físicos en los que querían crecer.
Más allá de las categorías minoristas tradicionales
El panel «Más allá de la transacción: escalando conceptos de servicio y estilo de vida» se alejó del comercio convencional centrado en el producto y analizó negocios cuya viabilidad económica dependía en gran medida de la frecuencia, la rutina y la comunidad. OfficeMax México, Phenix Salon Suites, Planet Fitness y Ambiente Gourmet compararon diferentes enfoques sobre formatos, huella comercial, franquicias y expansión corporativa.
Esto resultó particularmente útil para cualquiera involucrado en la mezcla de inquilinos de centros comerciales. El gimnasio, la belleza, los objetos de colección, los productos para el hogar y la oficina y los conceptos de estilo de vida generaban patrones de tráfico y relaciones con los clientes diferentes a los de las tiendas ancla tradicionales de moda o grandes almacenes.
La pregunta común, por lo tanto, no era simplemente «¿qué vende este operador?», sino «¿por qué vuelve el cliente?». Esa distinción se estaba volviendo cada vez más importante al evaluar qué conceptos podían crear un tráfico recurrente y complementar al comercio más convencional.
El panel de moda y deportes volvió a una categoría de expansión más familiar, pero desde una perspectiva marcadamente internacional. Líderes de Grupo Axo, Sportmex, Ardene, Decathlon y H&M debatieron qué sucedía cuando las marcas de moda y deporte cruzaban fronteras: qué se podía estandarizar, qué debía adaptarse a las preferencias locales y cómo el formato, el precio y el posicionamiento afectaban a la entrada en el mercado.
Para los minoristas que observaban América Latina, esta fue una sesión donde la diferencia entre la consistencia global y la relevancia local prometía ser particularmente útil.
Un caso mexicano con lecciones globales
La conferencia de clausura del primer día ofreció un tipo diferente de historia de expansión. KidZania abrió su primera ciudad en Santa Fe en 1999, cerca de la ubicación del cumbre de este año. Casi tres décadas después, el concepto mexicano operaba alrededor de 30 parques en aproximadamente 20 países, principalmente a través de licencias y empresas conjuntas (joint ventures).
Hernán Barbieri analizó cómo la empresa seleccionaba a sus socios, qué elementos del concepto se mantenían consistentes entre países, qué tenía que cambiar por la cultura local y cómo los patrocinadores corporativos se convertían en parte de la experiencia física.
Hubo aquí una lección del sector inmobiliario comercial particularmente relevante. KidZania demostró cómo un concepto basado en la experiencia podía convertirse en ancla para un destino comercial sin depender de las ventas de mercancía convencional como su principal atracción. También ofreció un ejemplo de expansión internacional originado en América Latina, en lugar de otro caso de estudio de una marca global entrando en la región.
Segundo día: salir de la sala de conferencias
Si el primer día consistió en entender la mecánica de la expansión, el segundo trató de observarla en la práctica. La «Excursión de Inspiración – Ciudad de México» llevó a los participantes por Juárez, Roma, Condesa y San Miguel Chapultepec para examinar negocios, edificios y barrios a través de dos perspectivas paralelas: MADE, enfocada en modelos de negocio, arquitectura, materiales, operaciones, formatos y sistemas de expansión; y LIVED, enfocada en relevancia de marca, cultura, comunidad y experiencia del cliente.
En lugar de tratar a la Ciudad de México como un mero telón de fondo para una conferencia, los organizadores utilizaron la propia ciudad como un laboratorio minorista. El objetivo declarado fue entender cómo las ideas se convertían en negocios y lugares, cómo la cultura local se transformaba en identidad de marca, cómo las comunidades creaban relevancia y cómo los entornos físicos influían en el comportamiento.
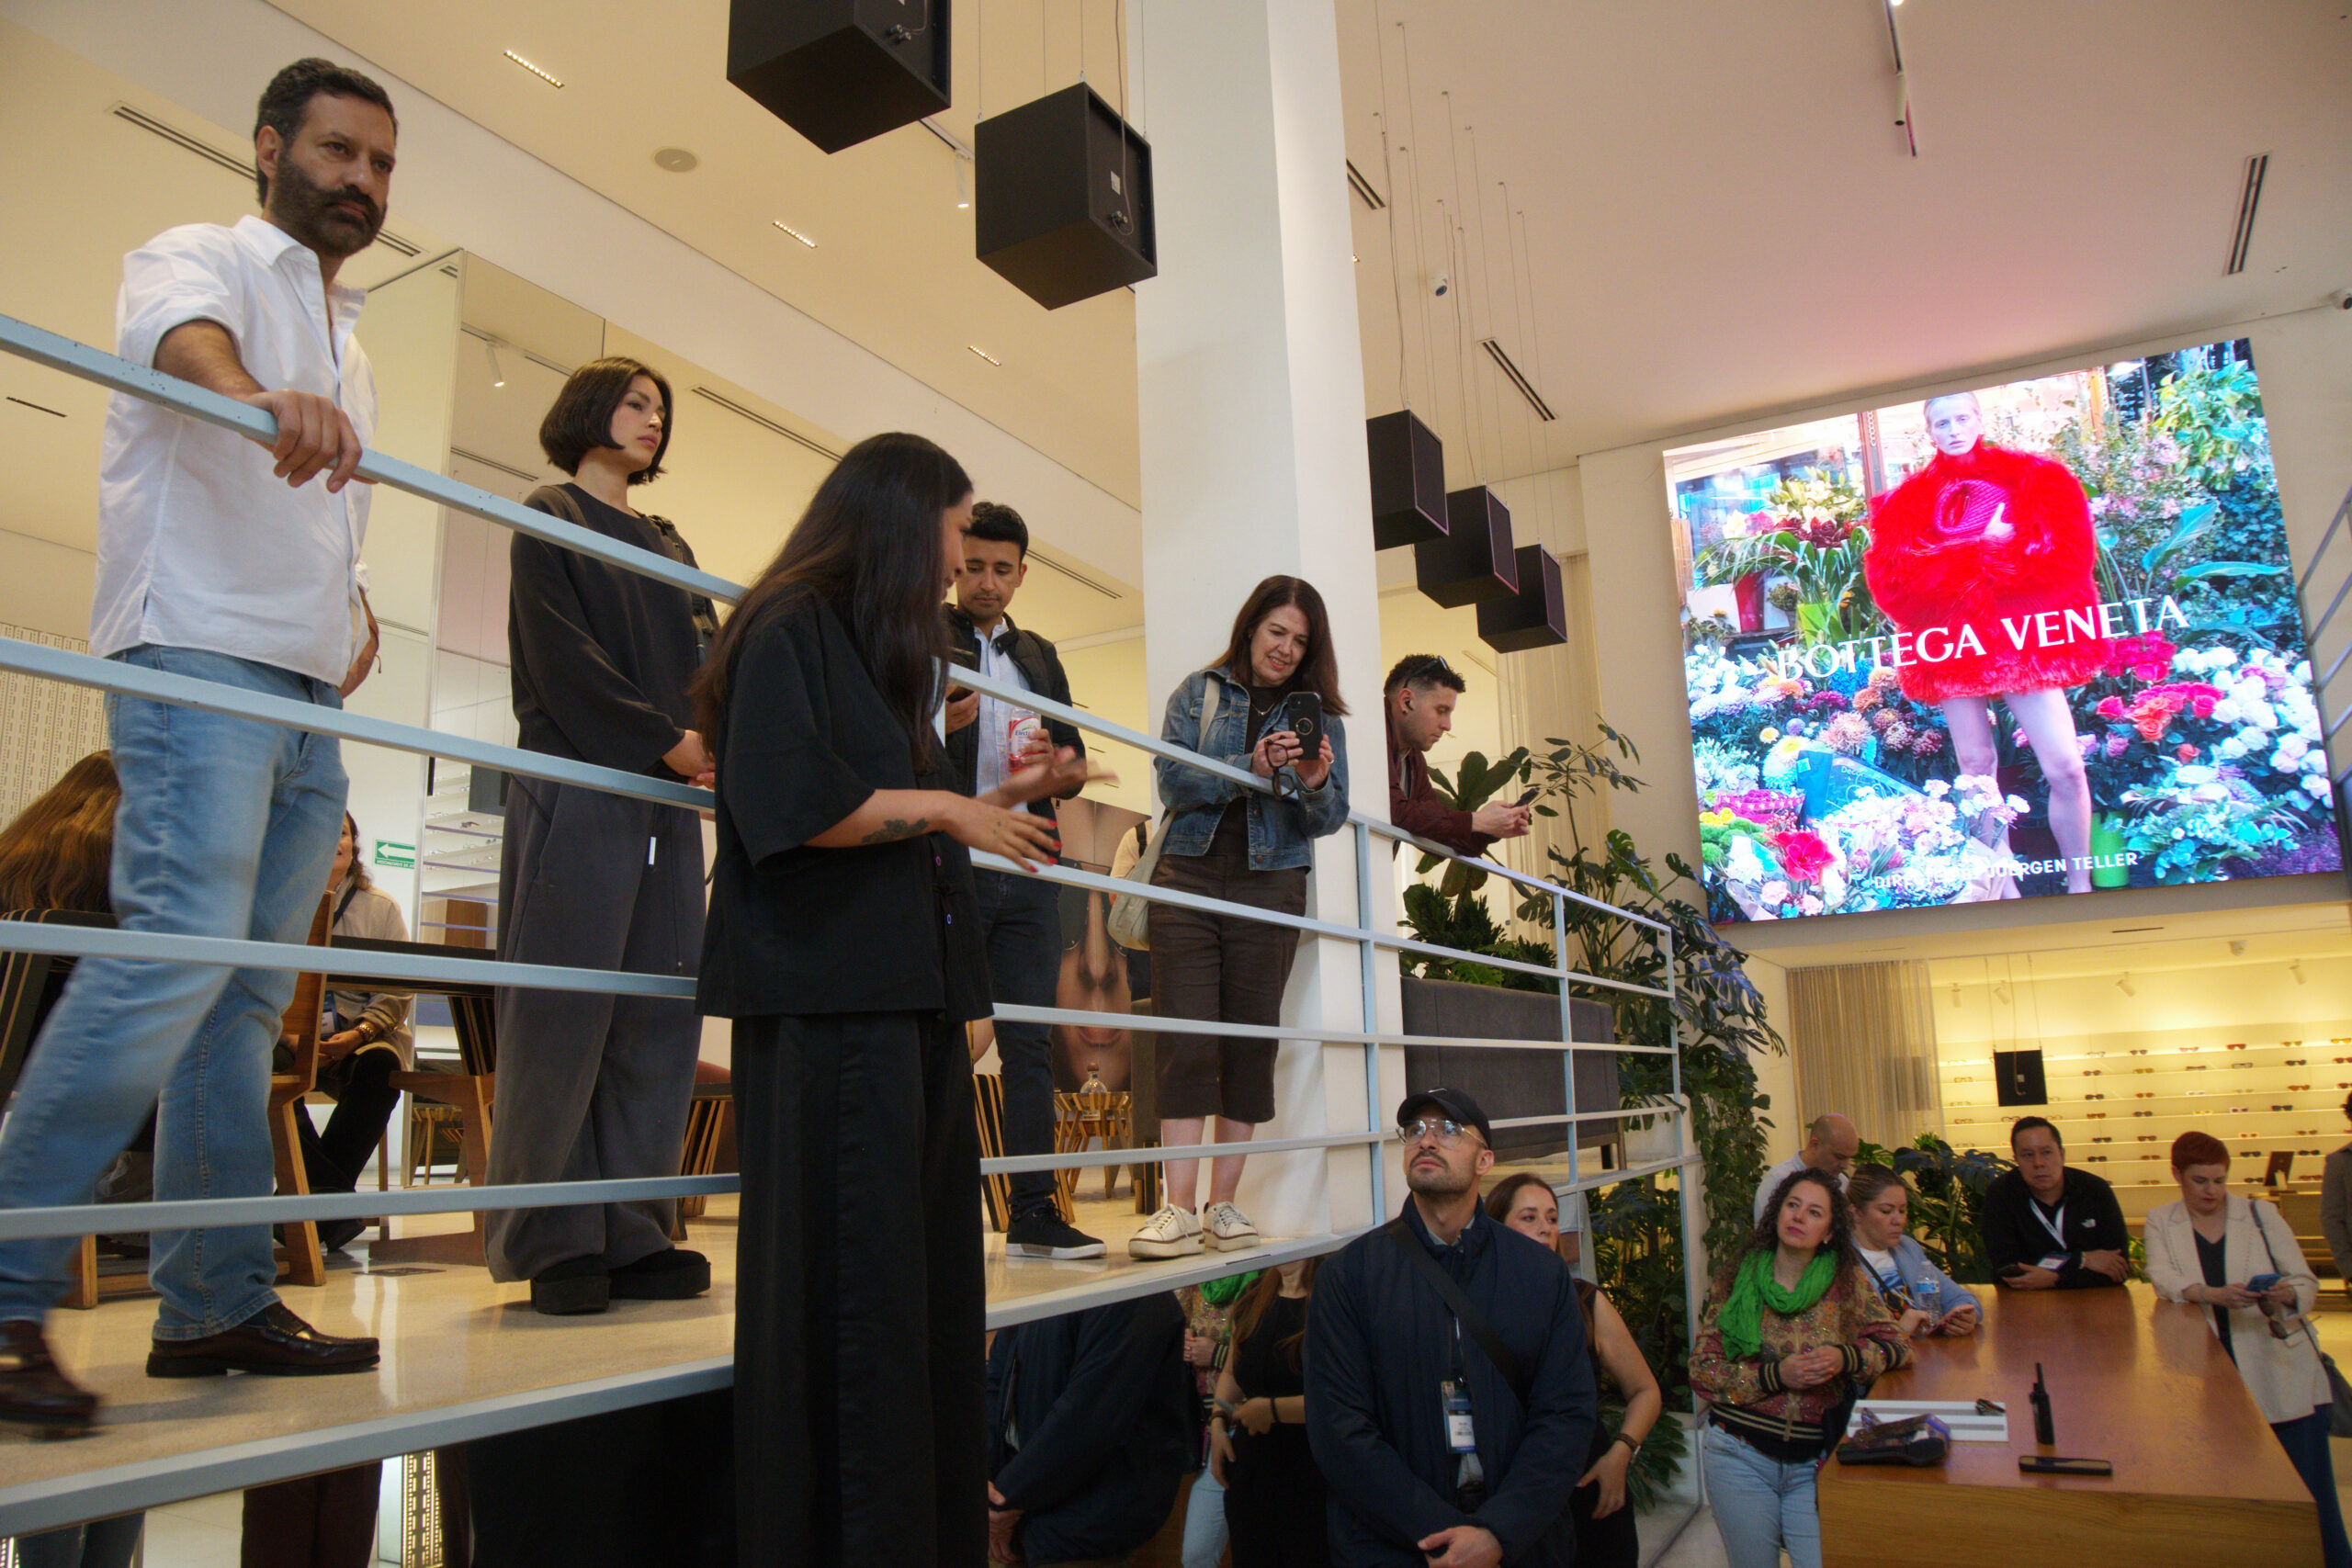
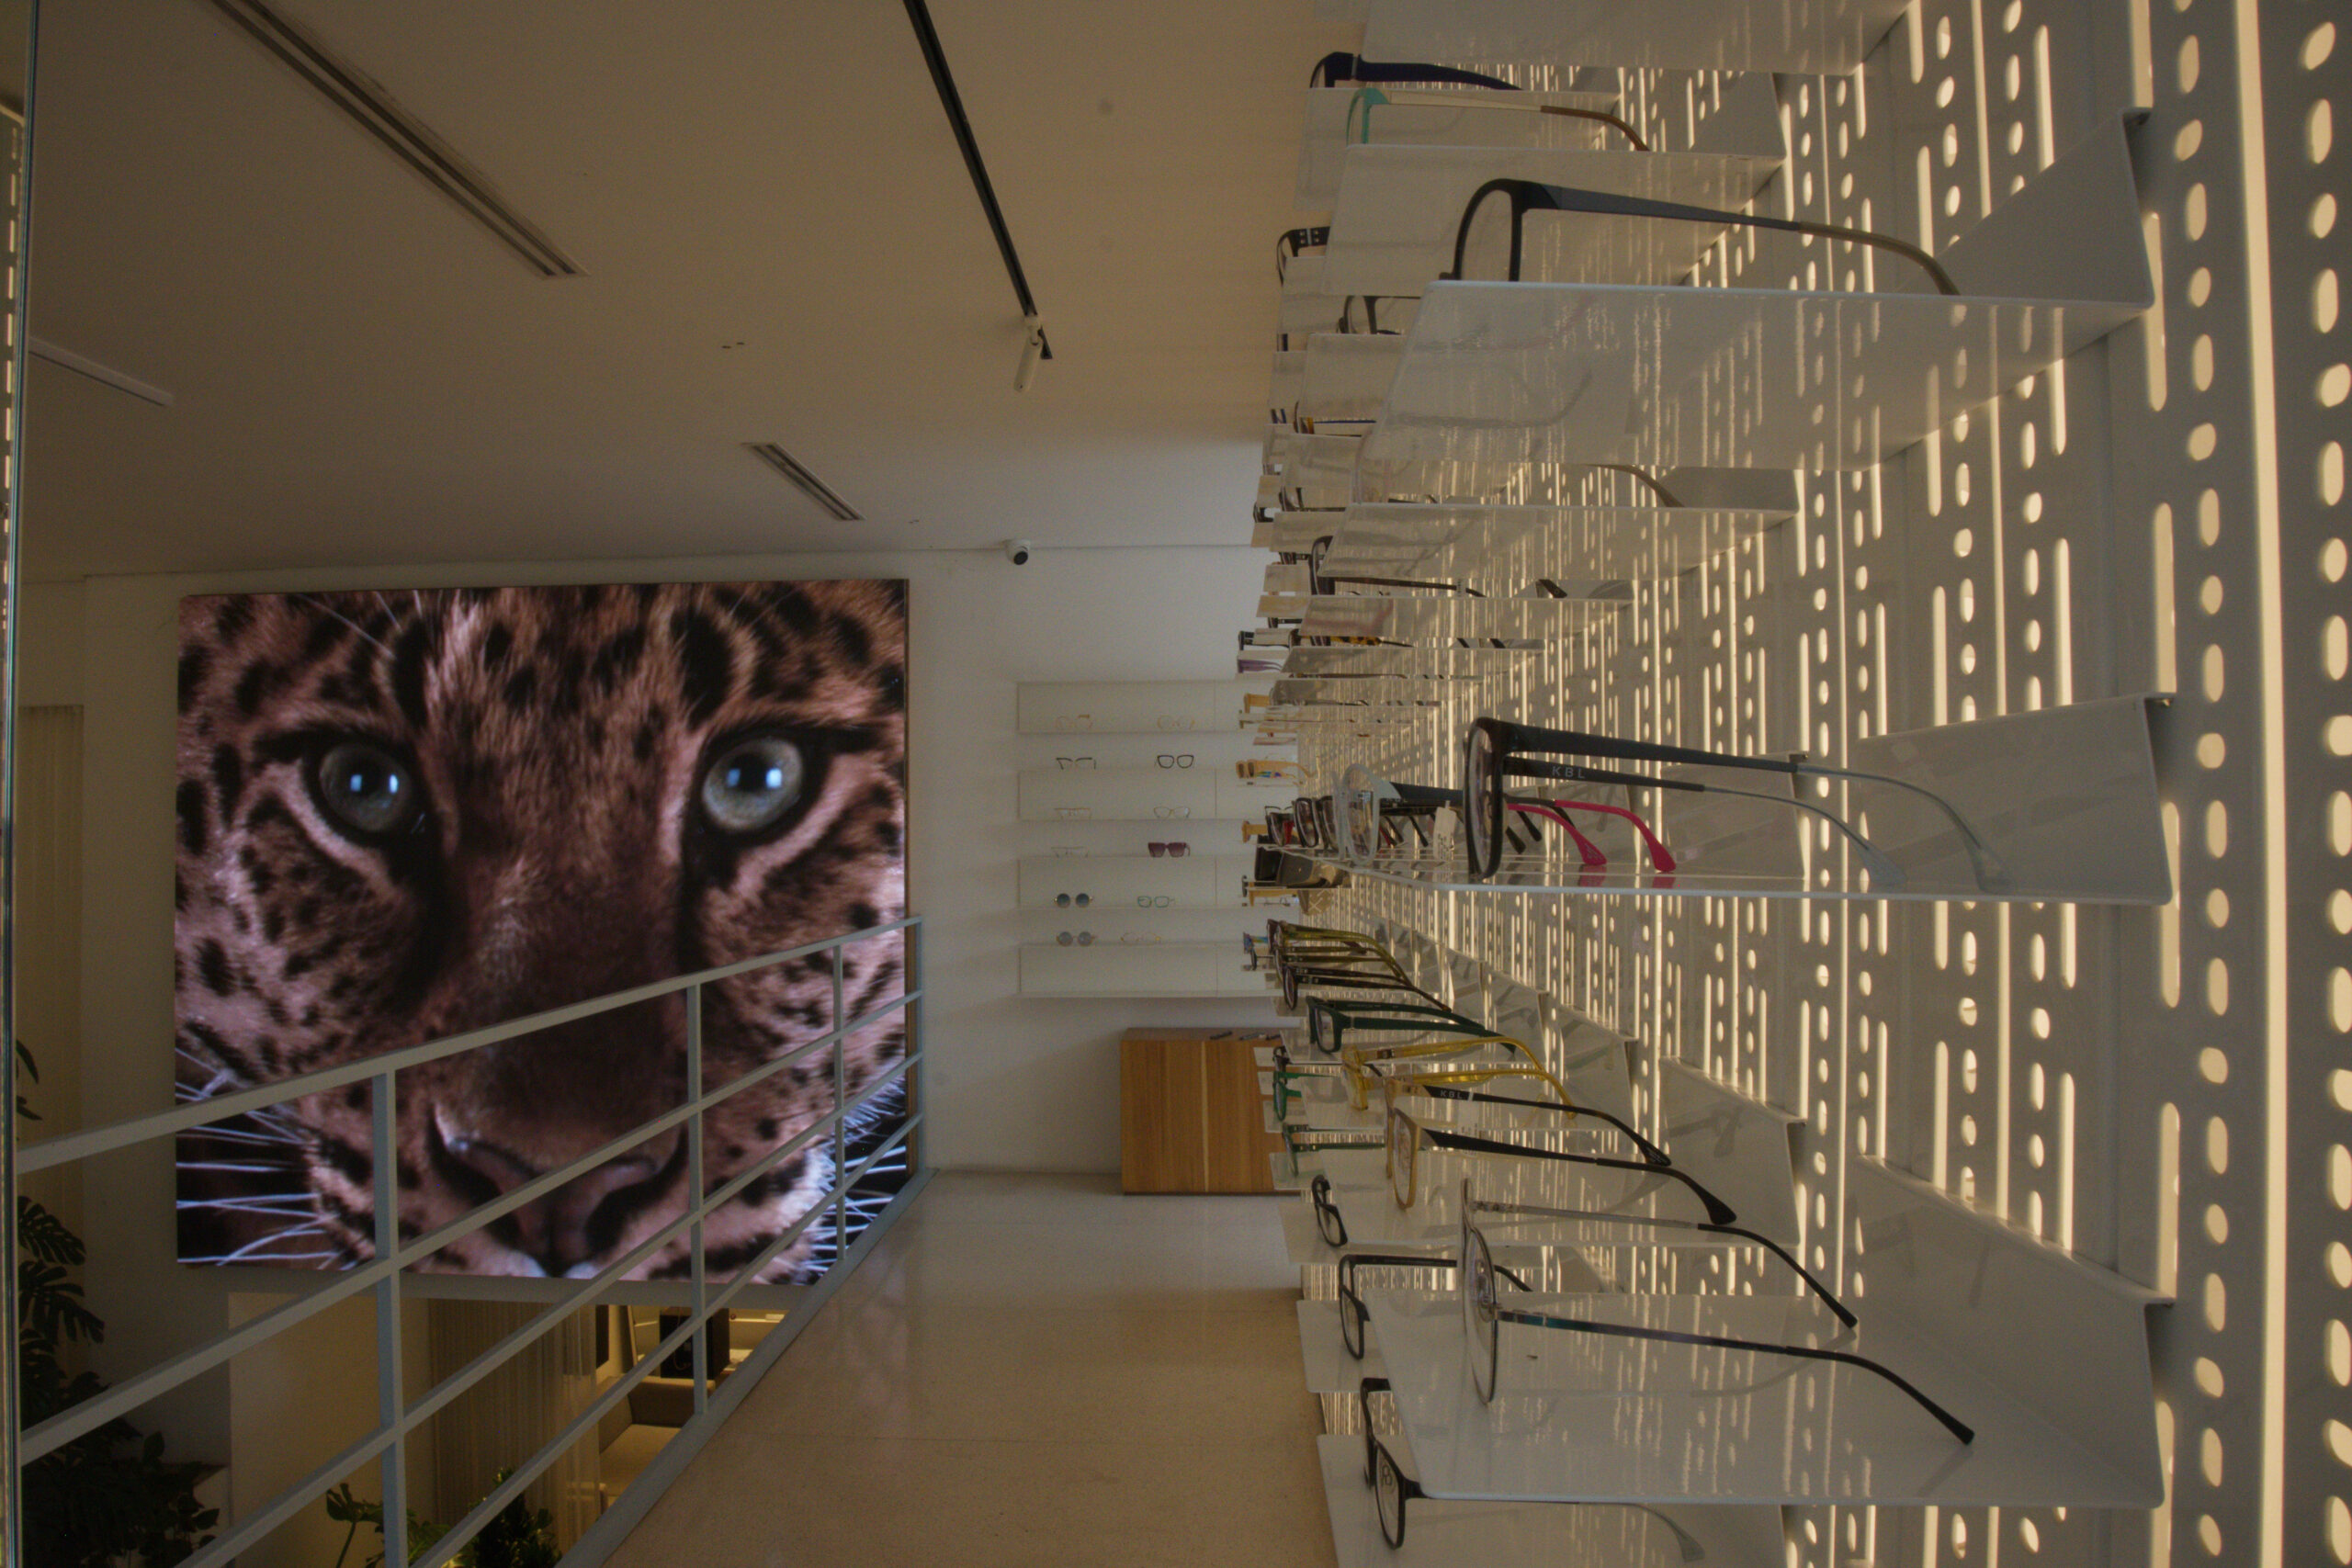
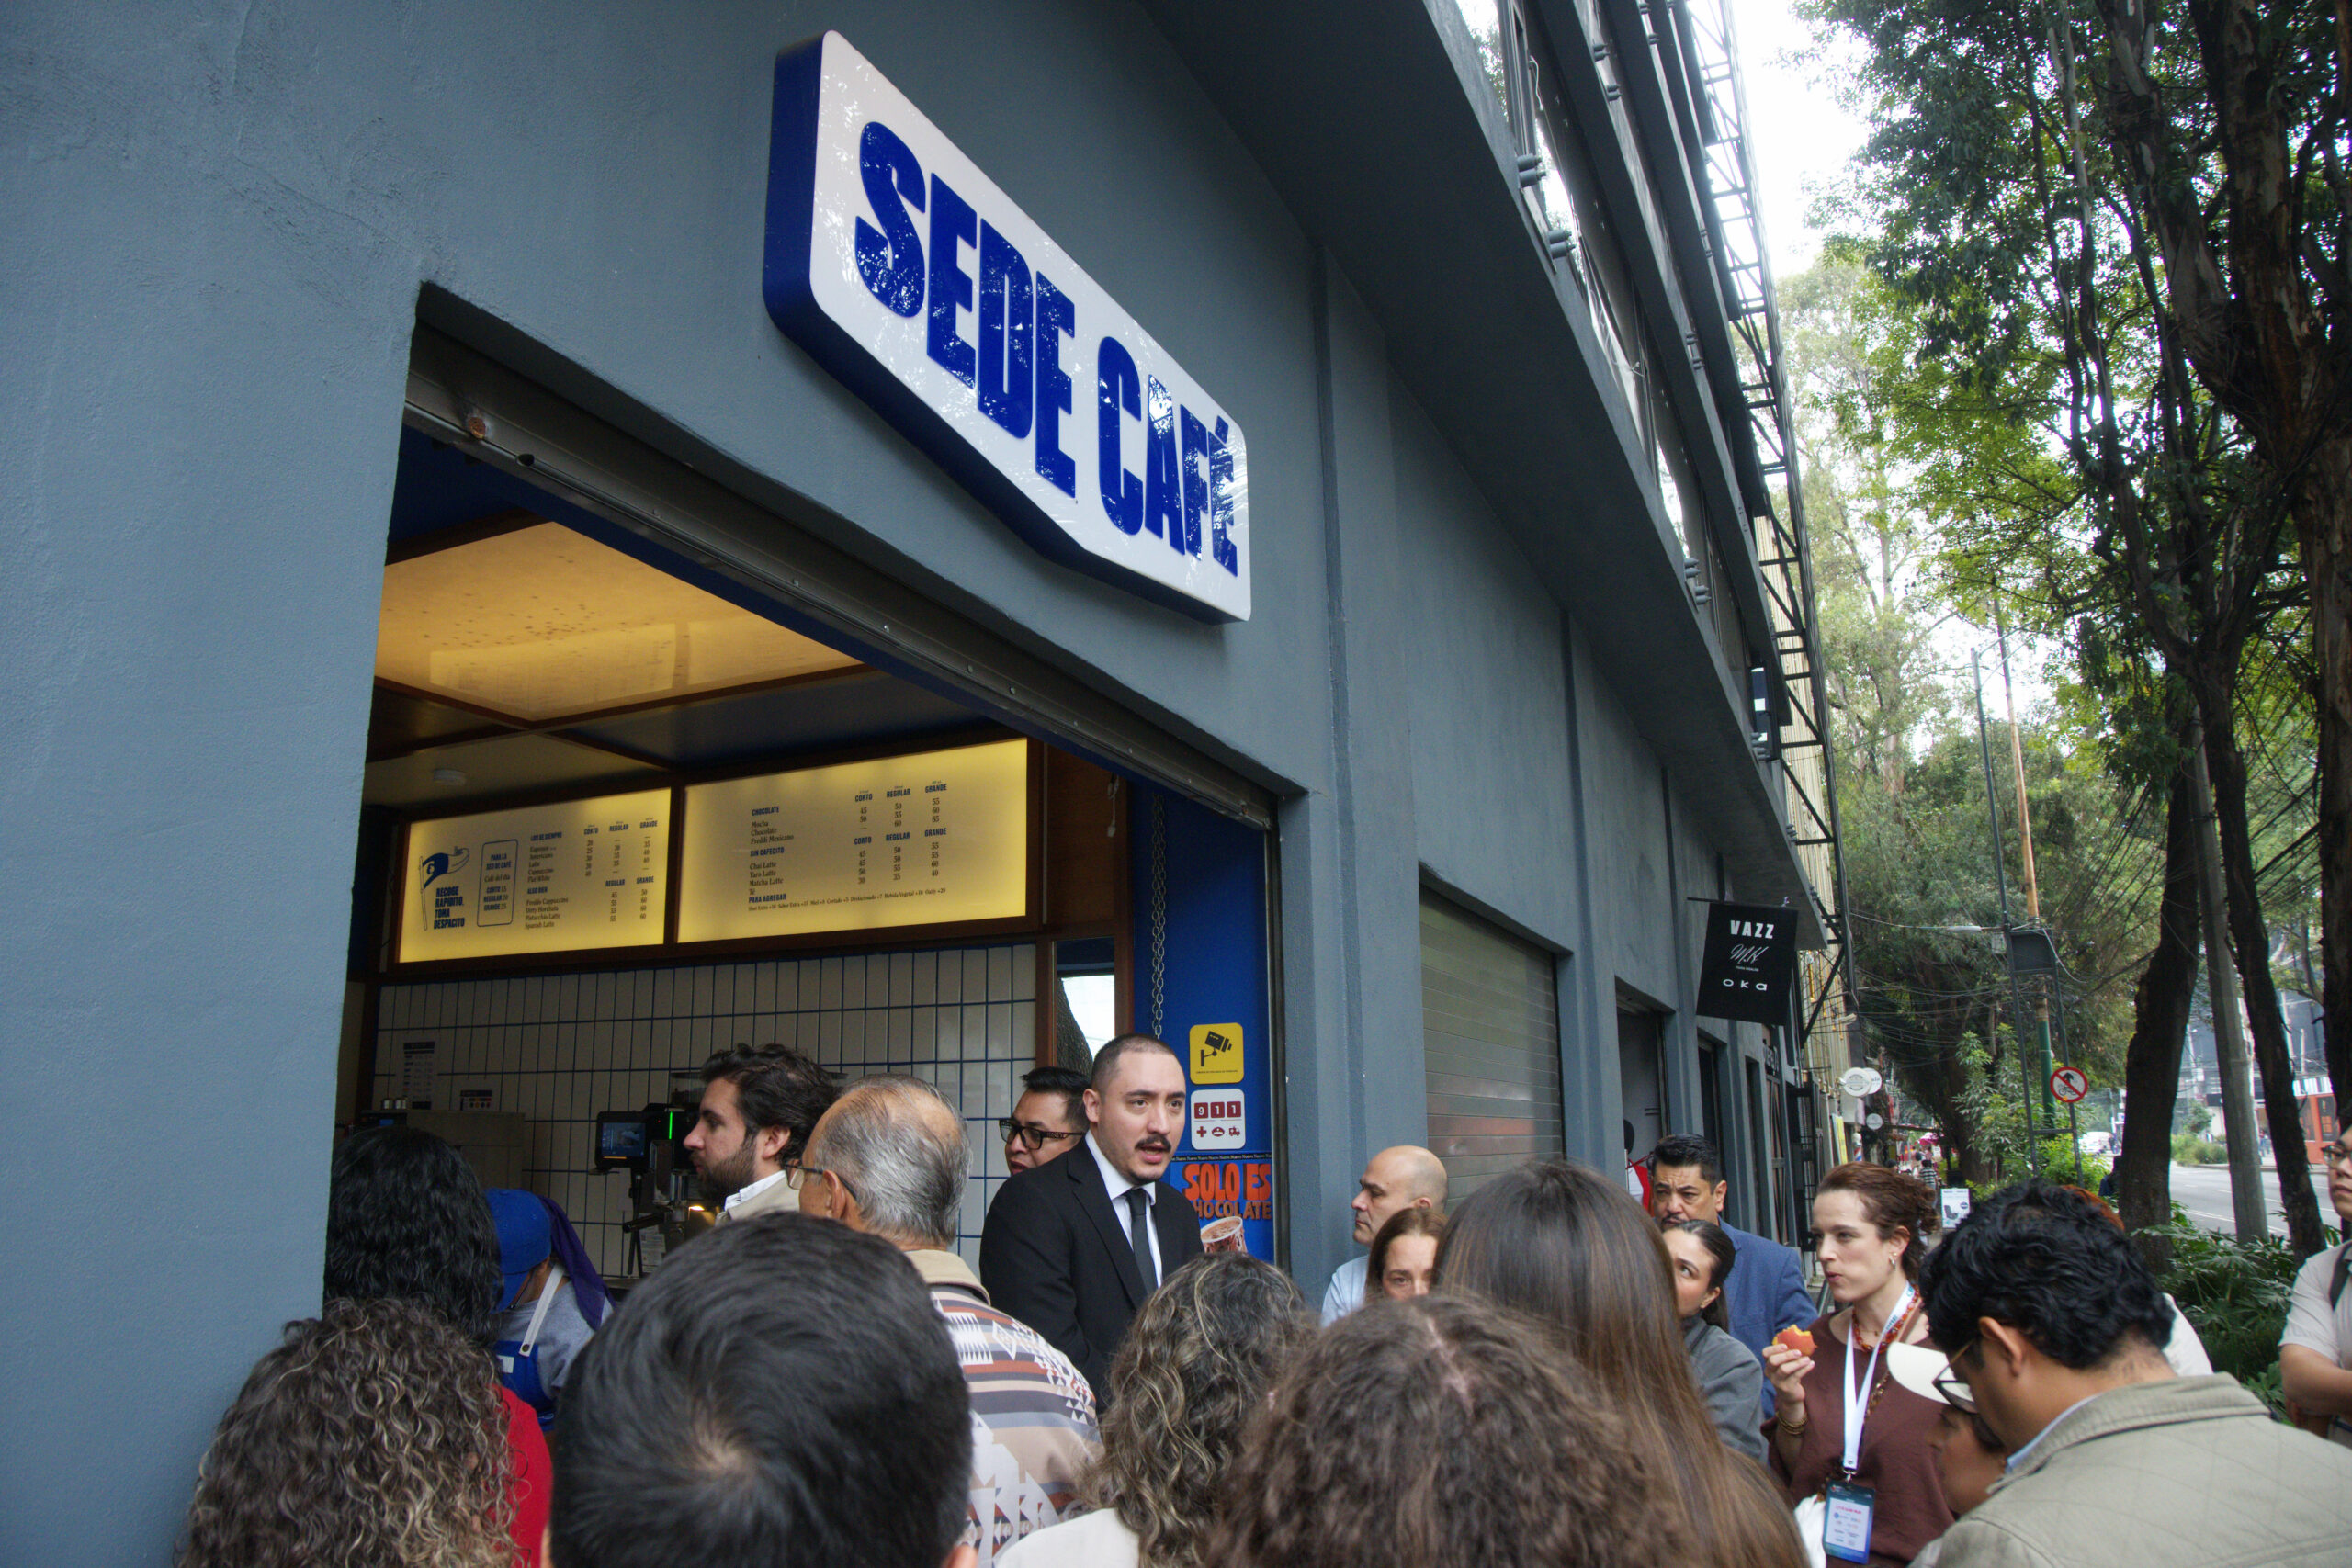
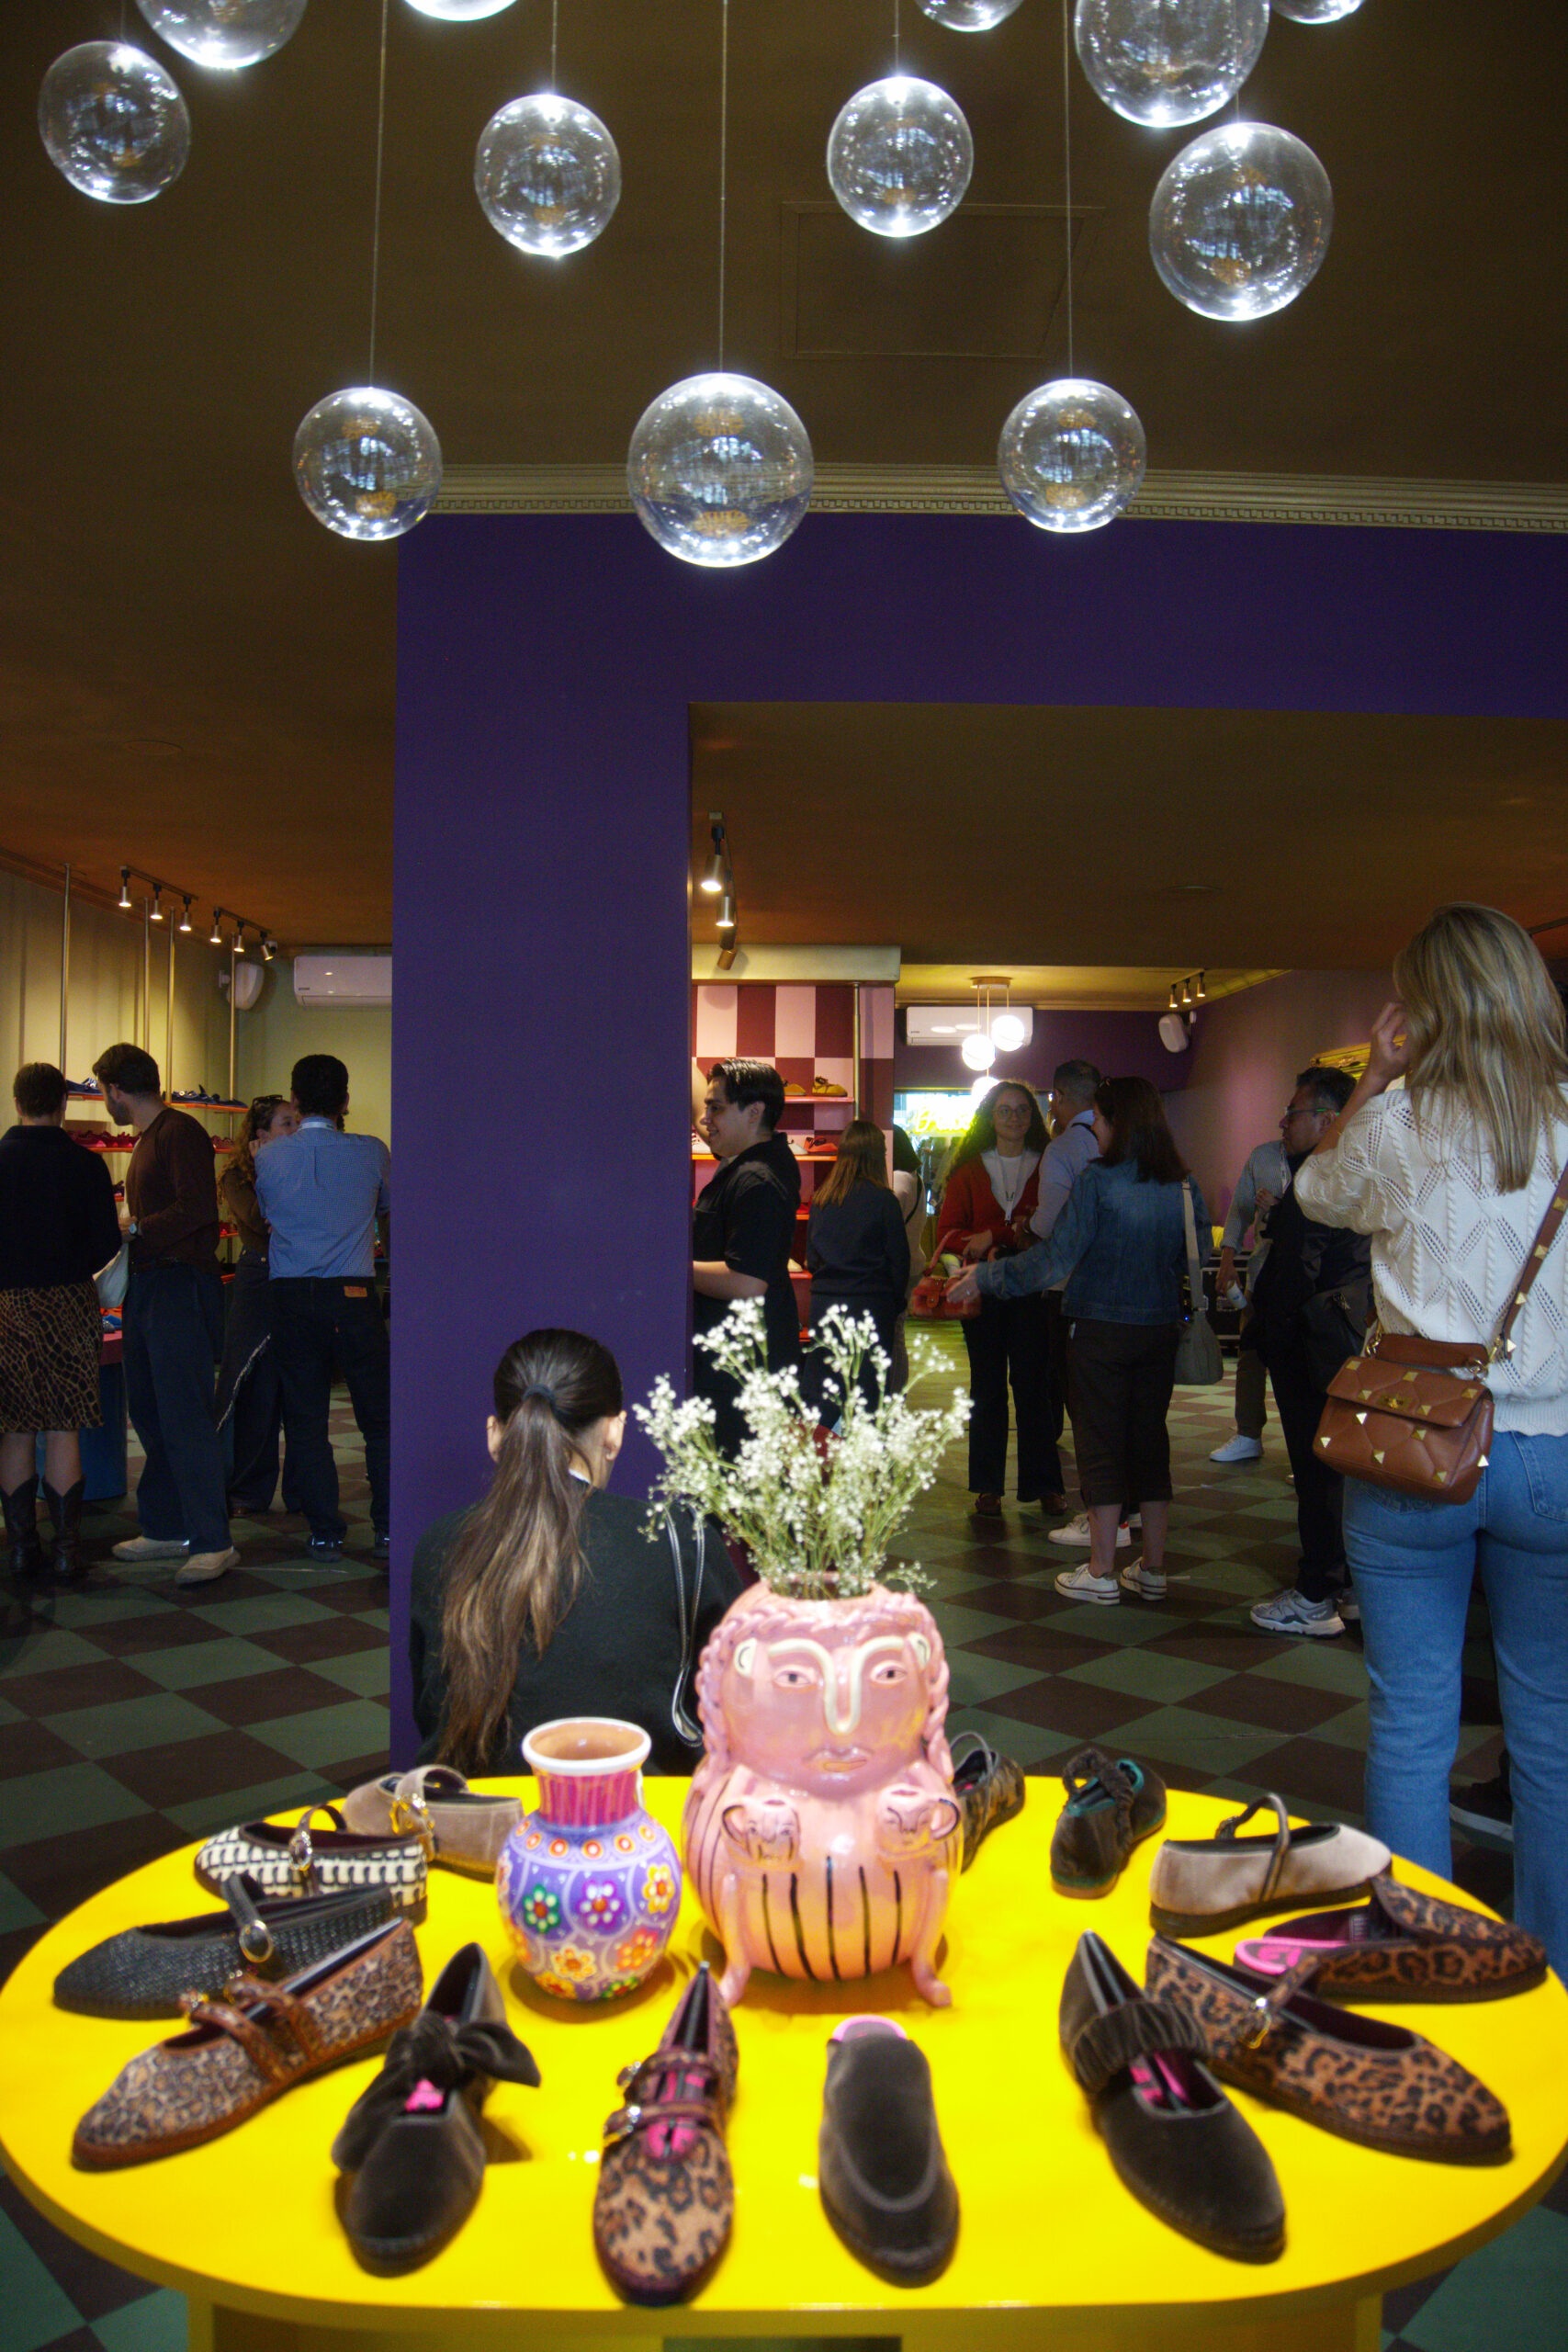
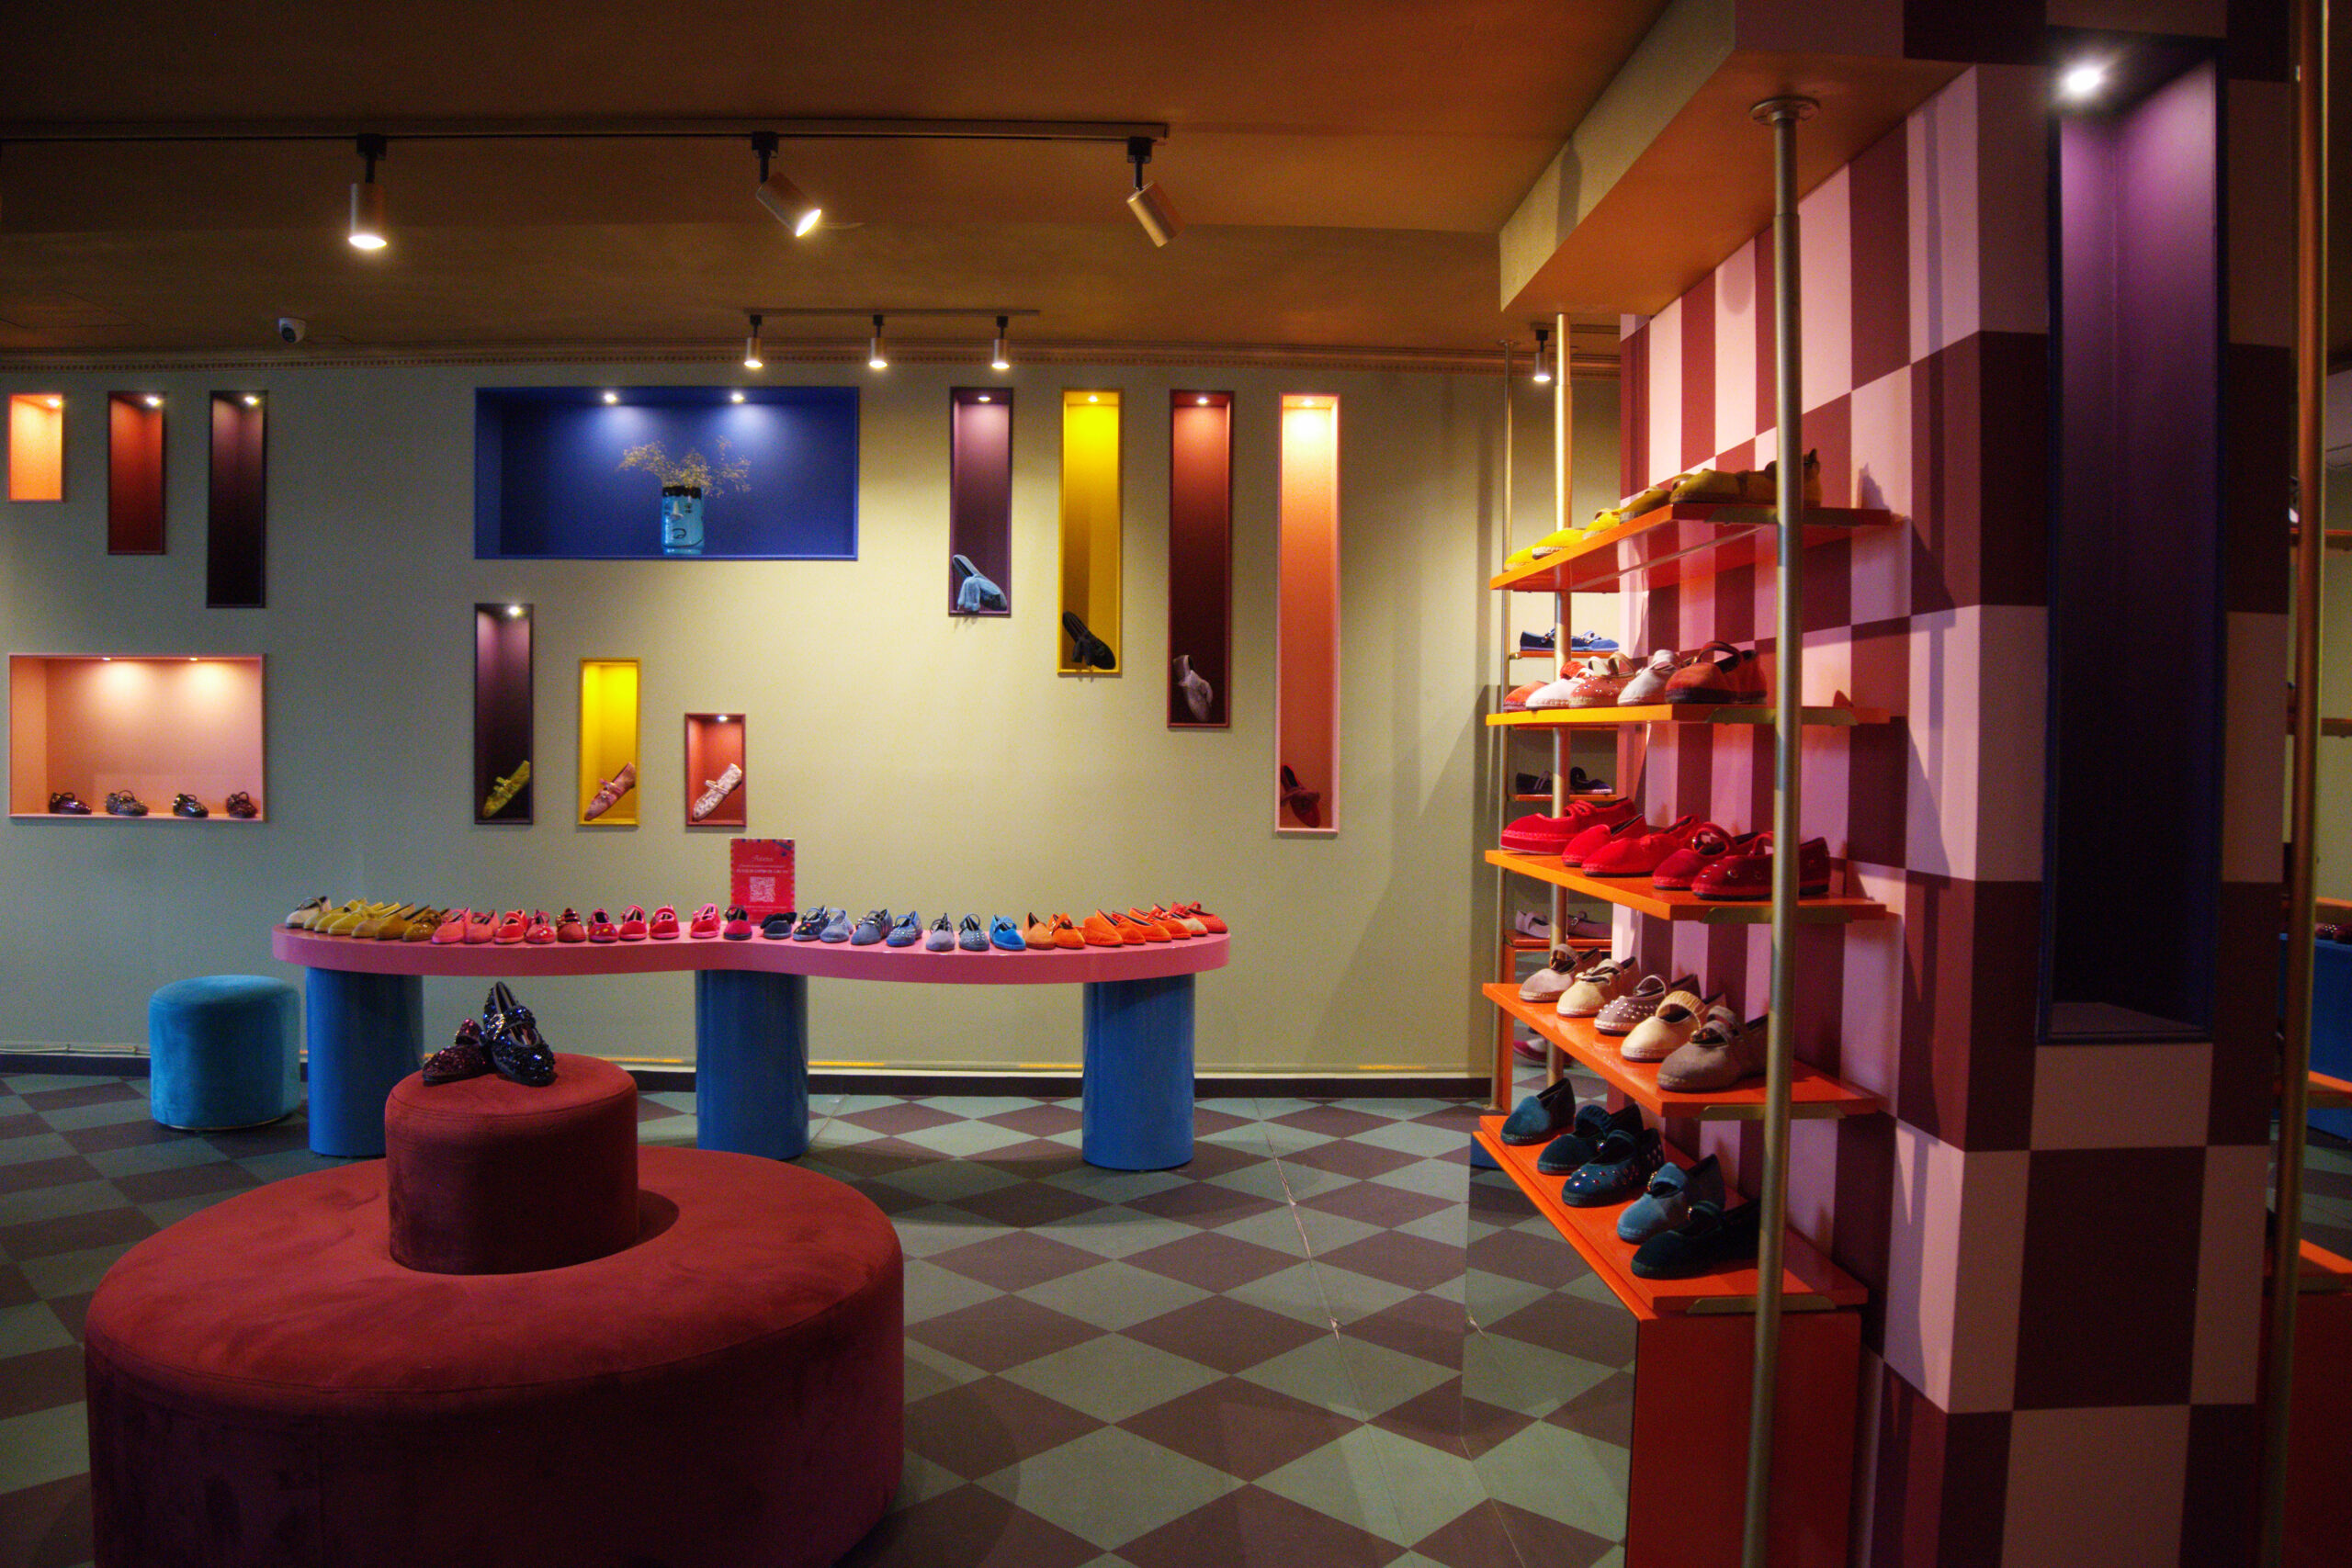
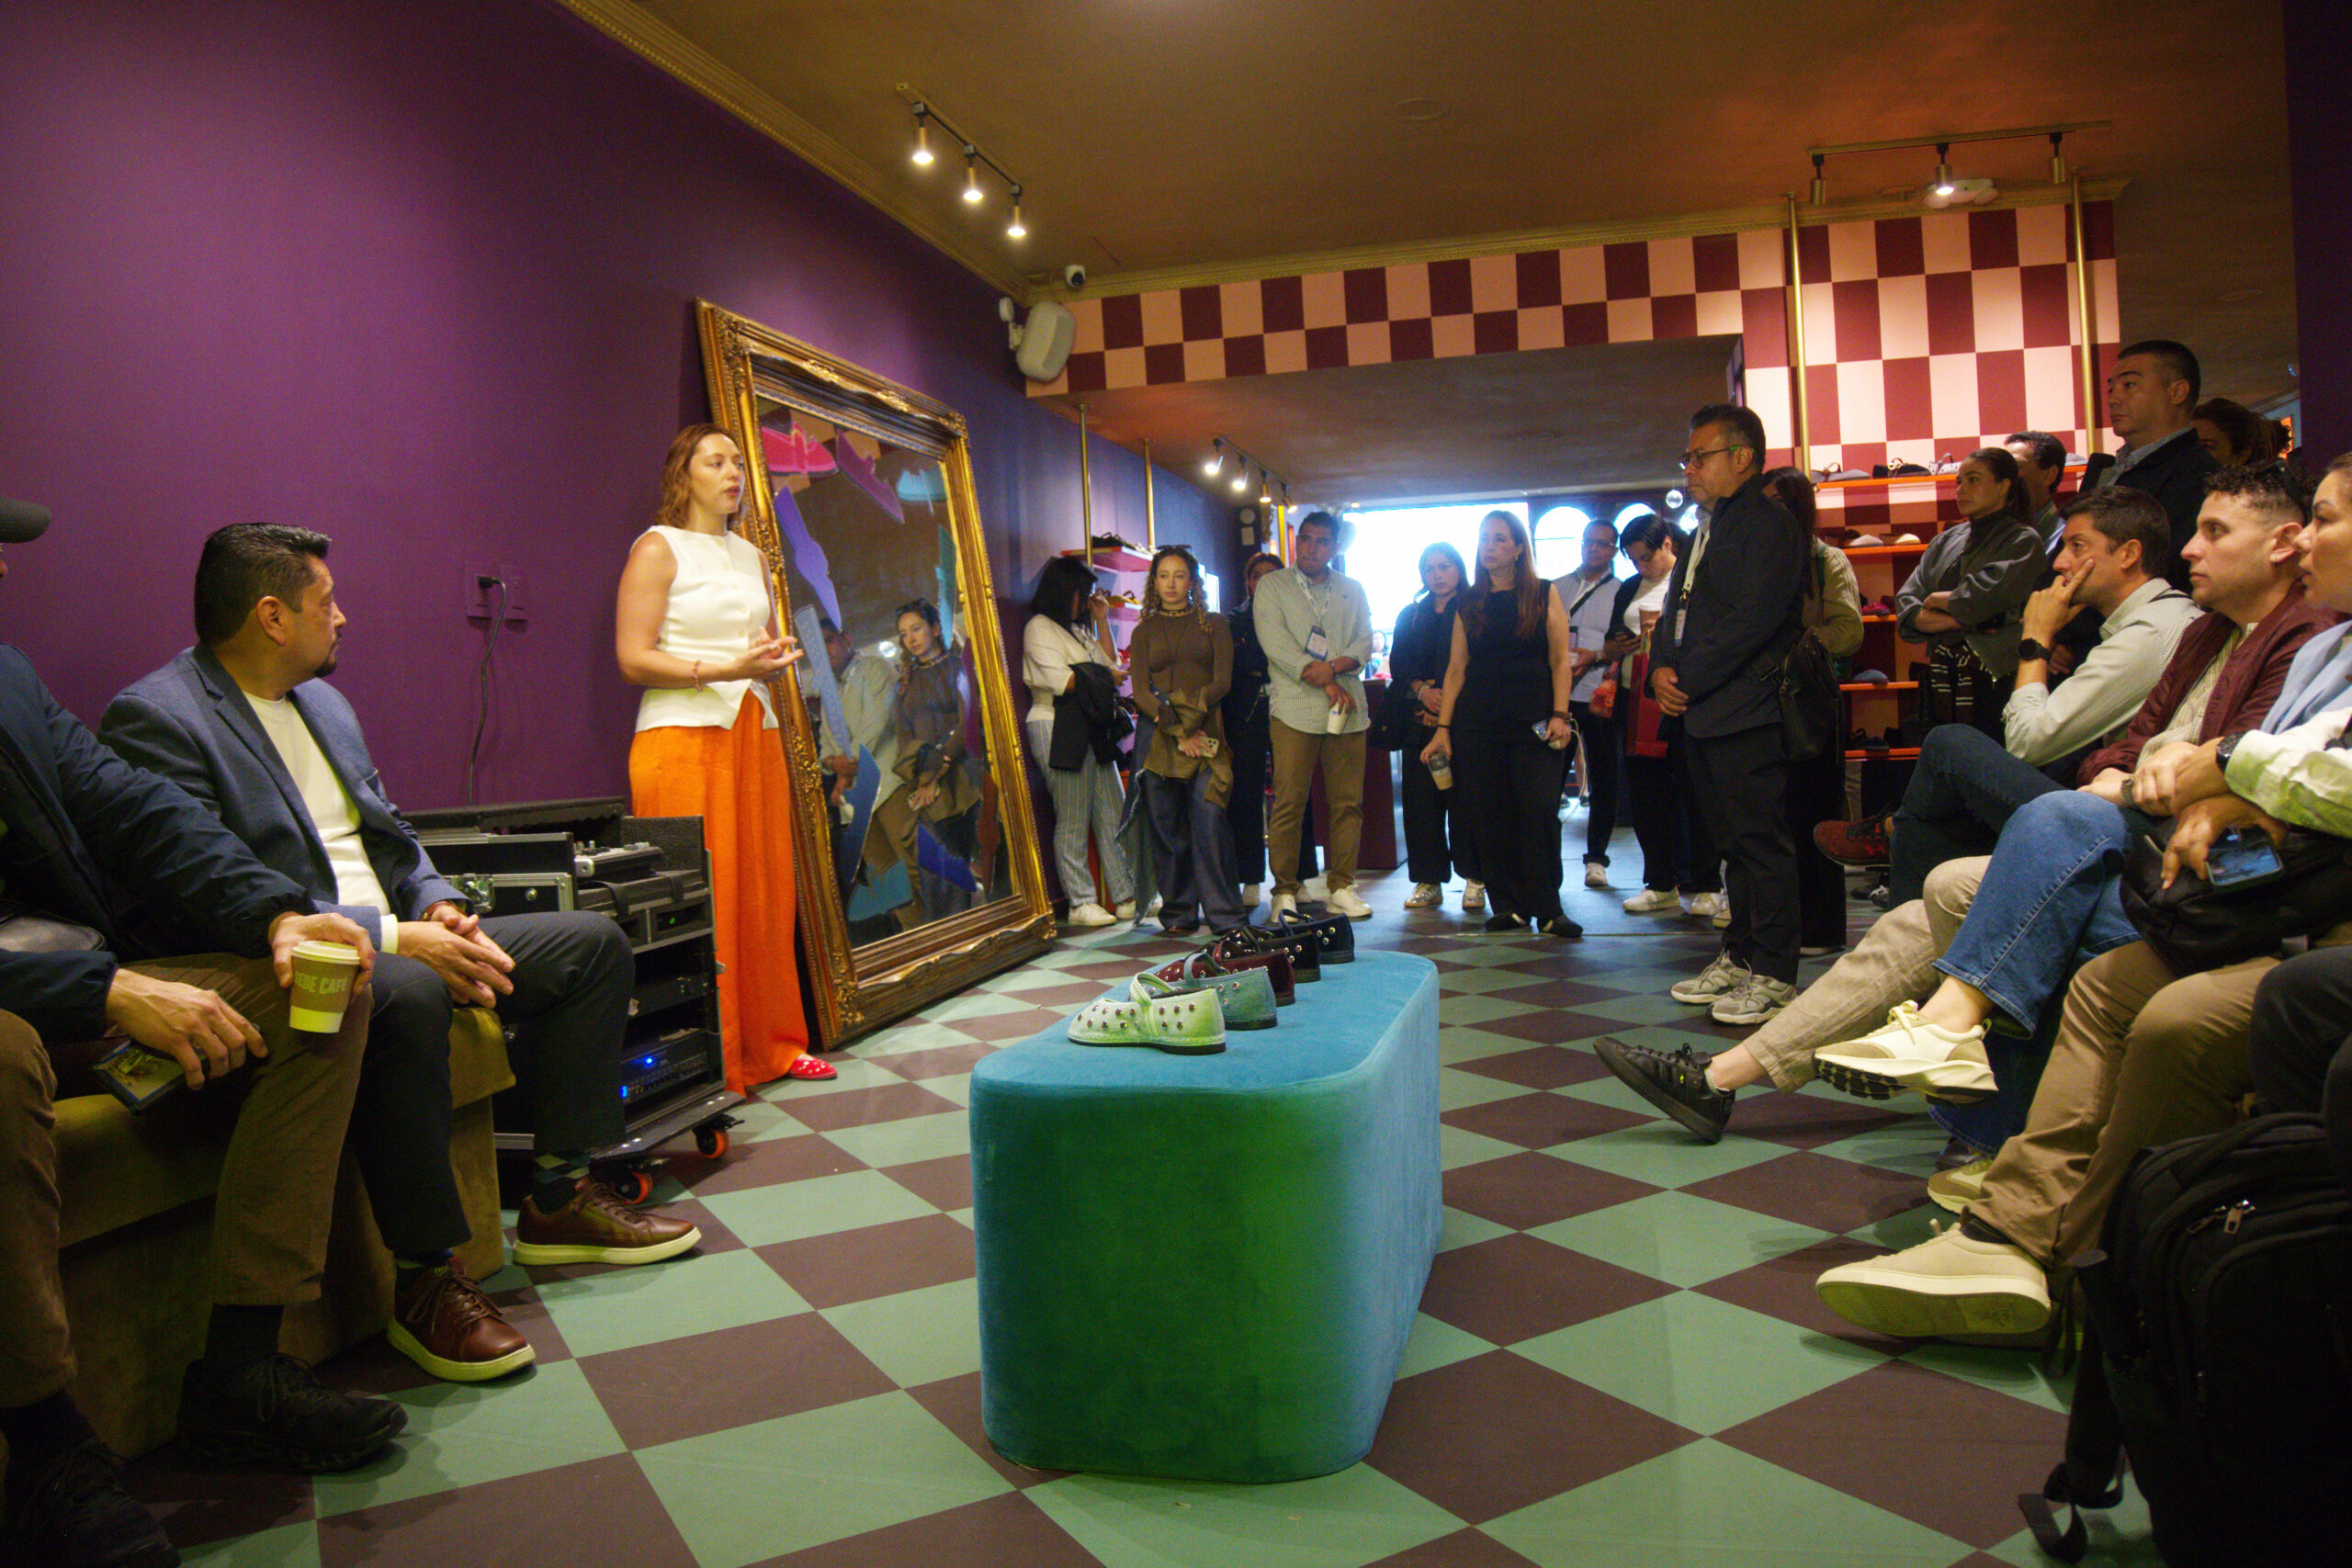
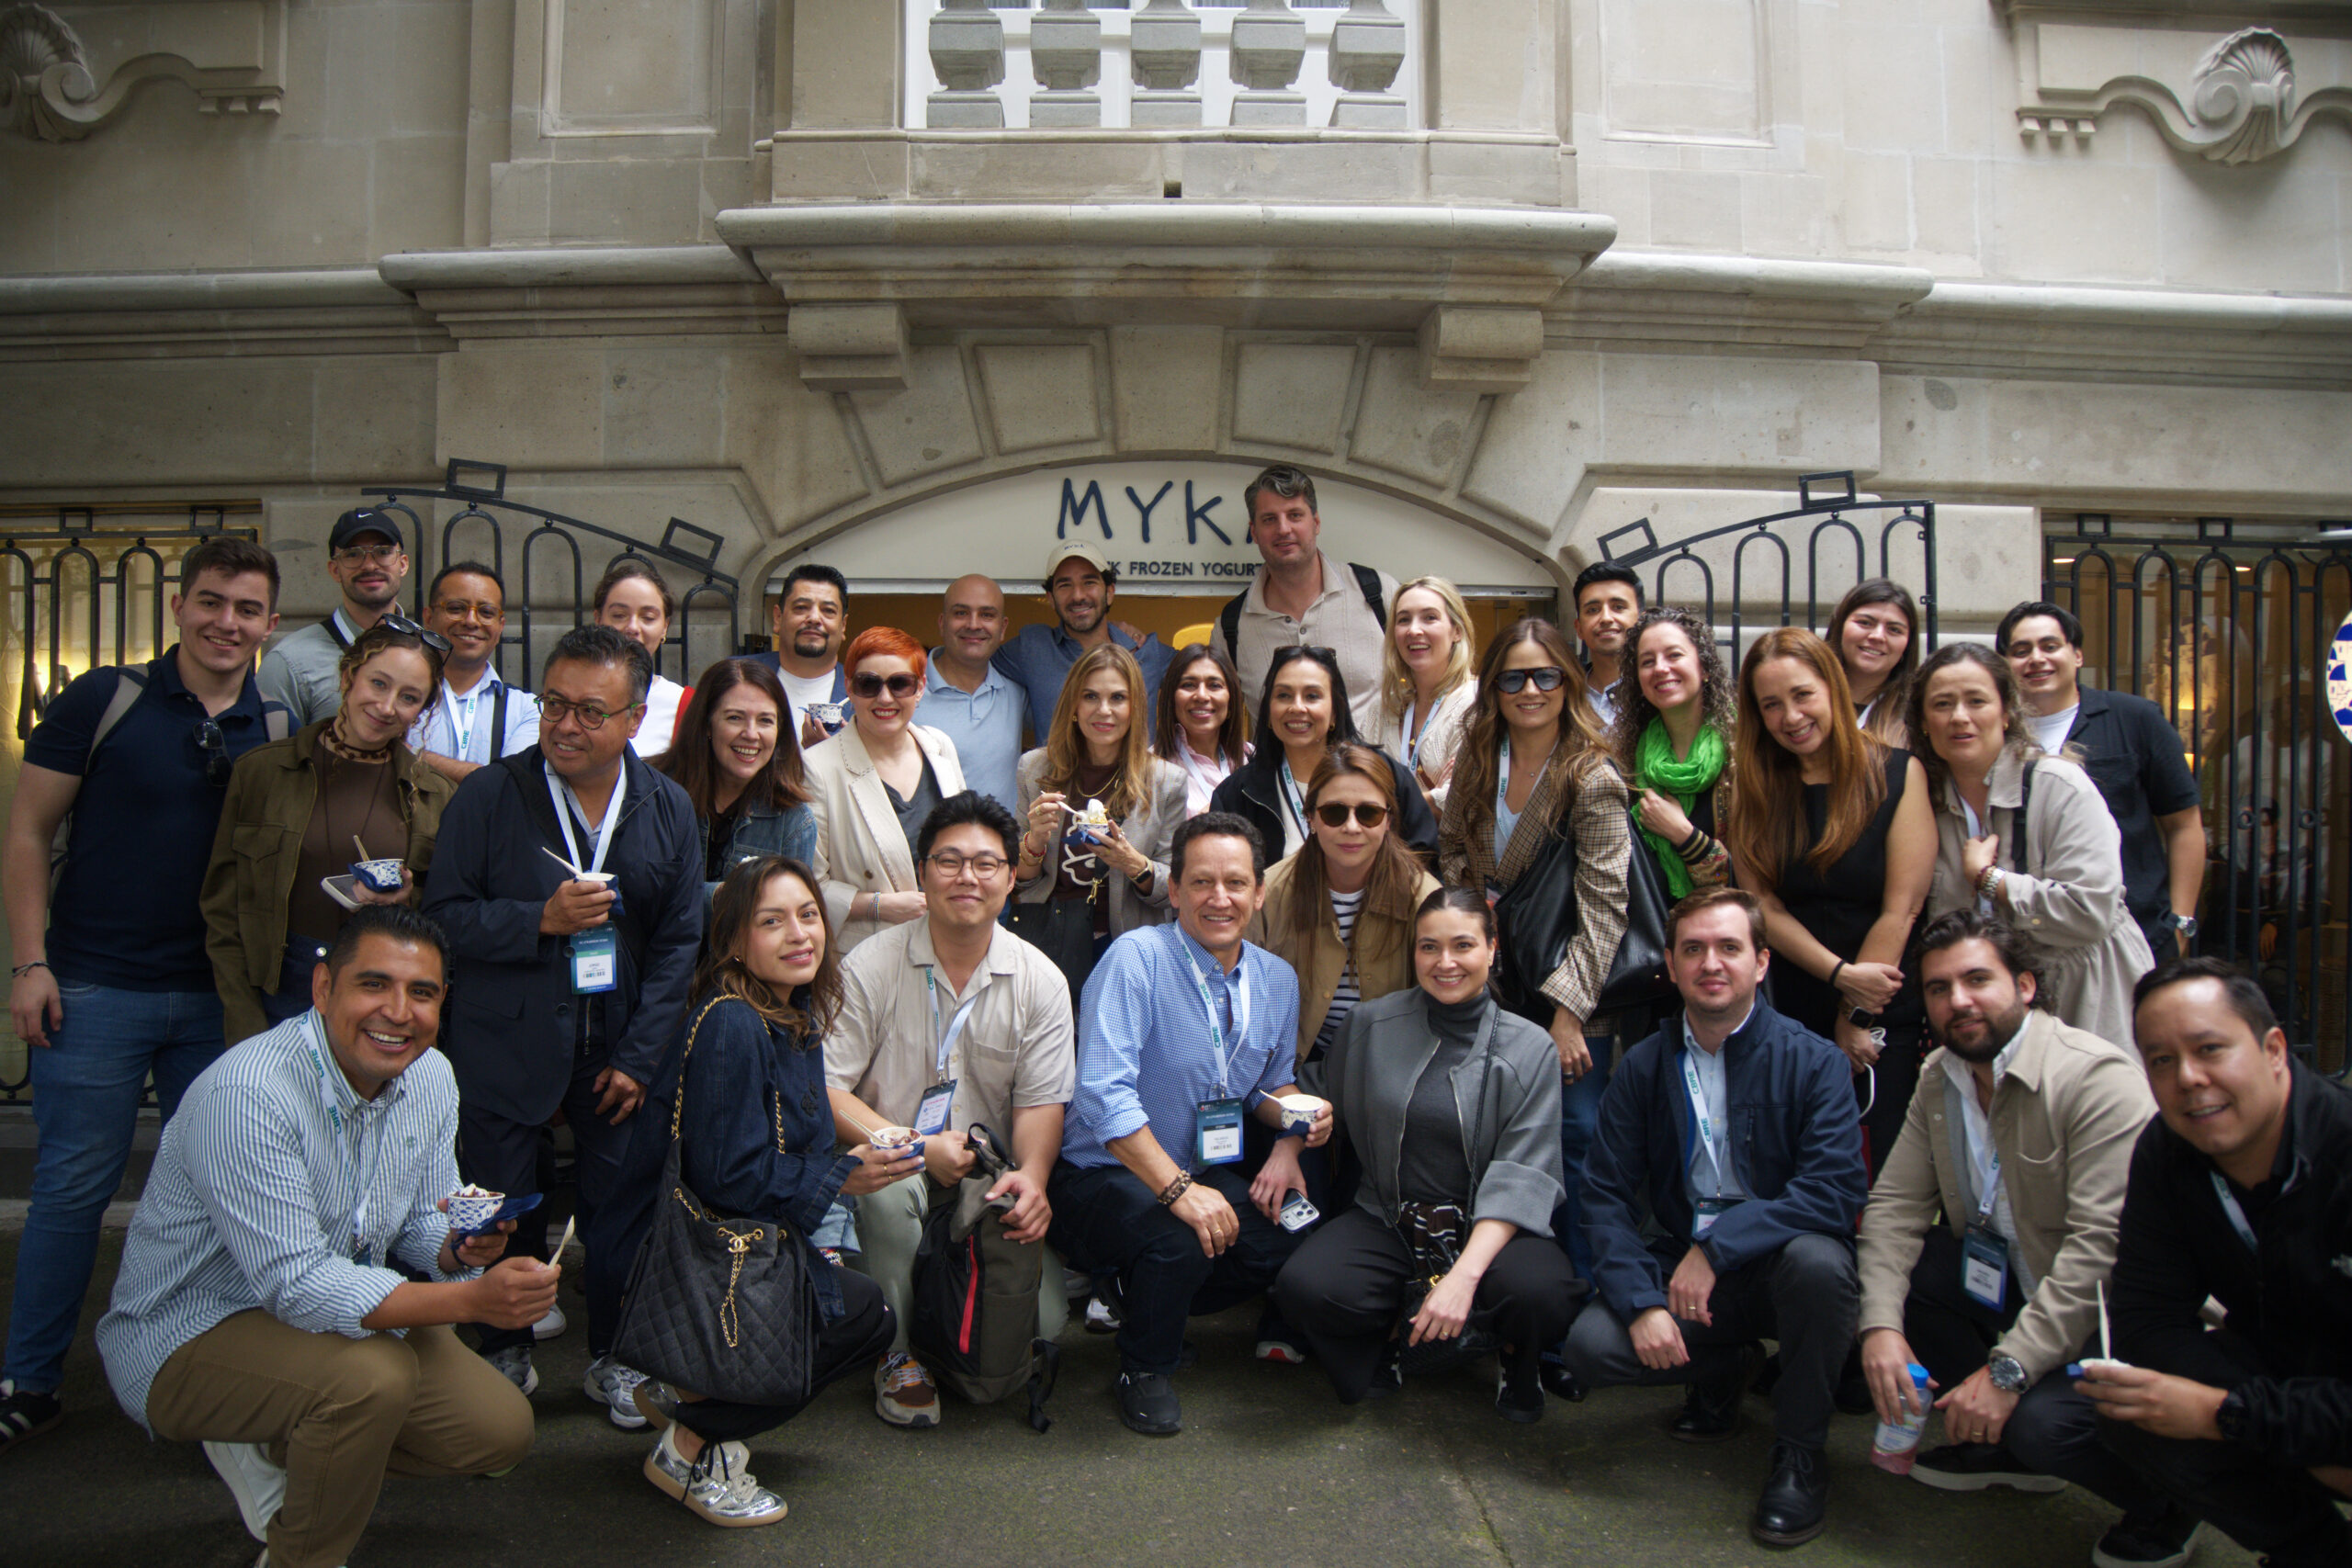
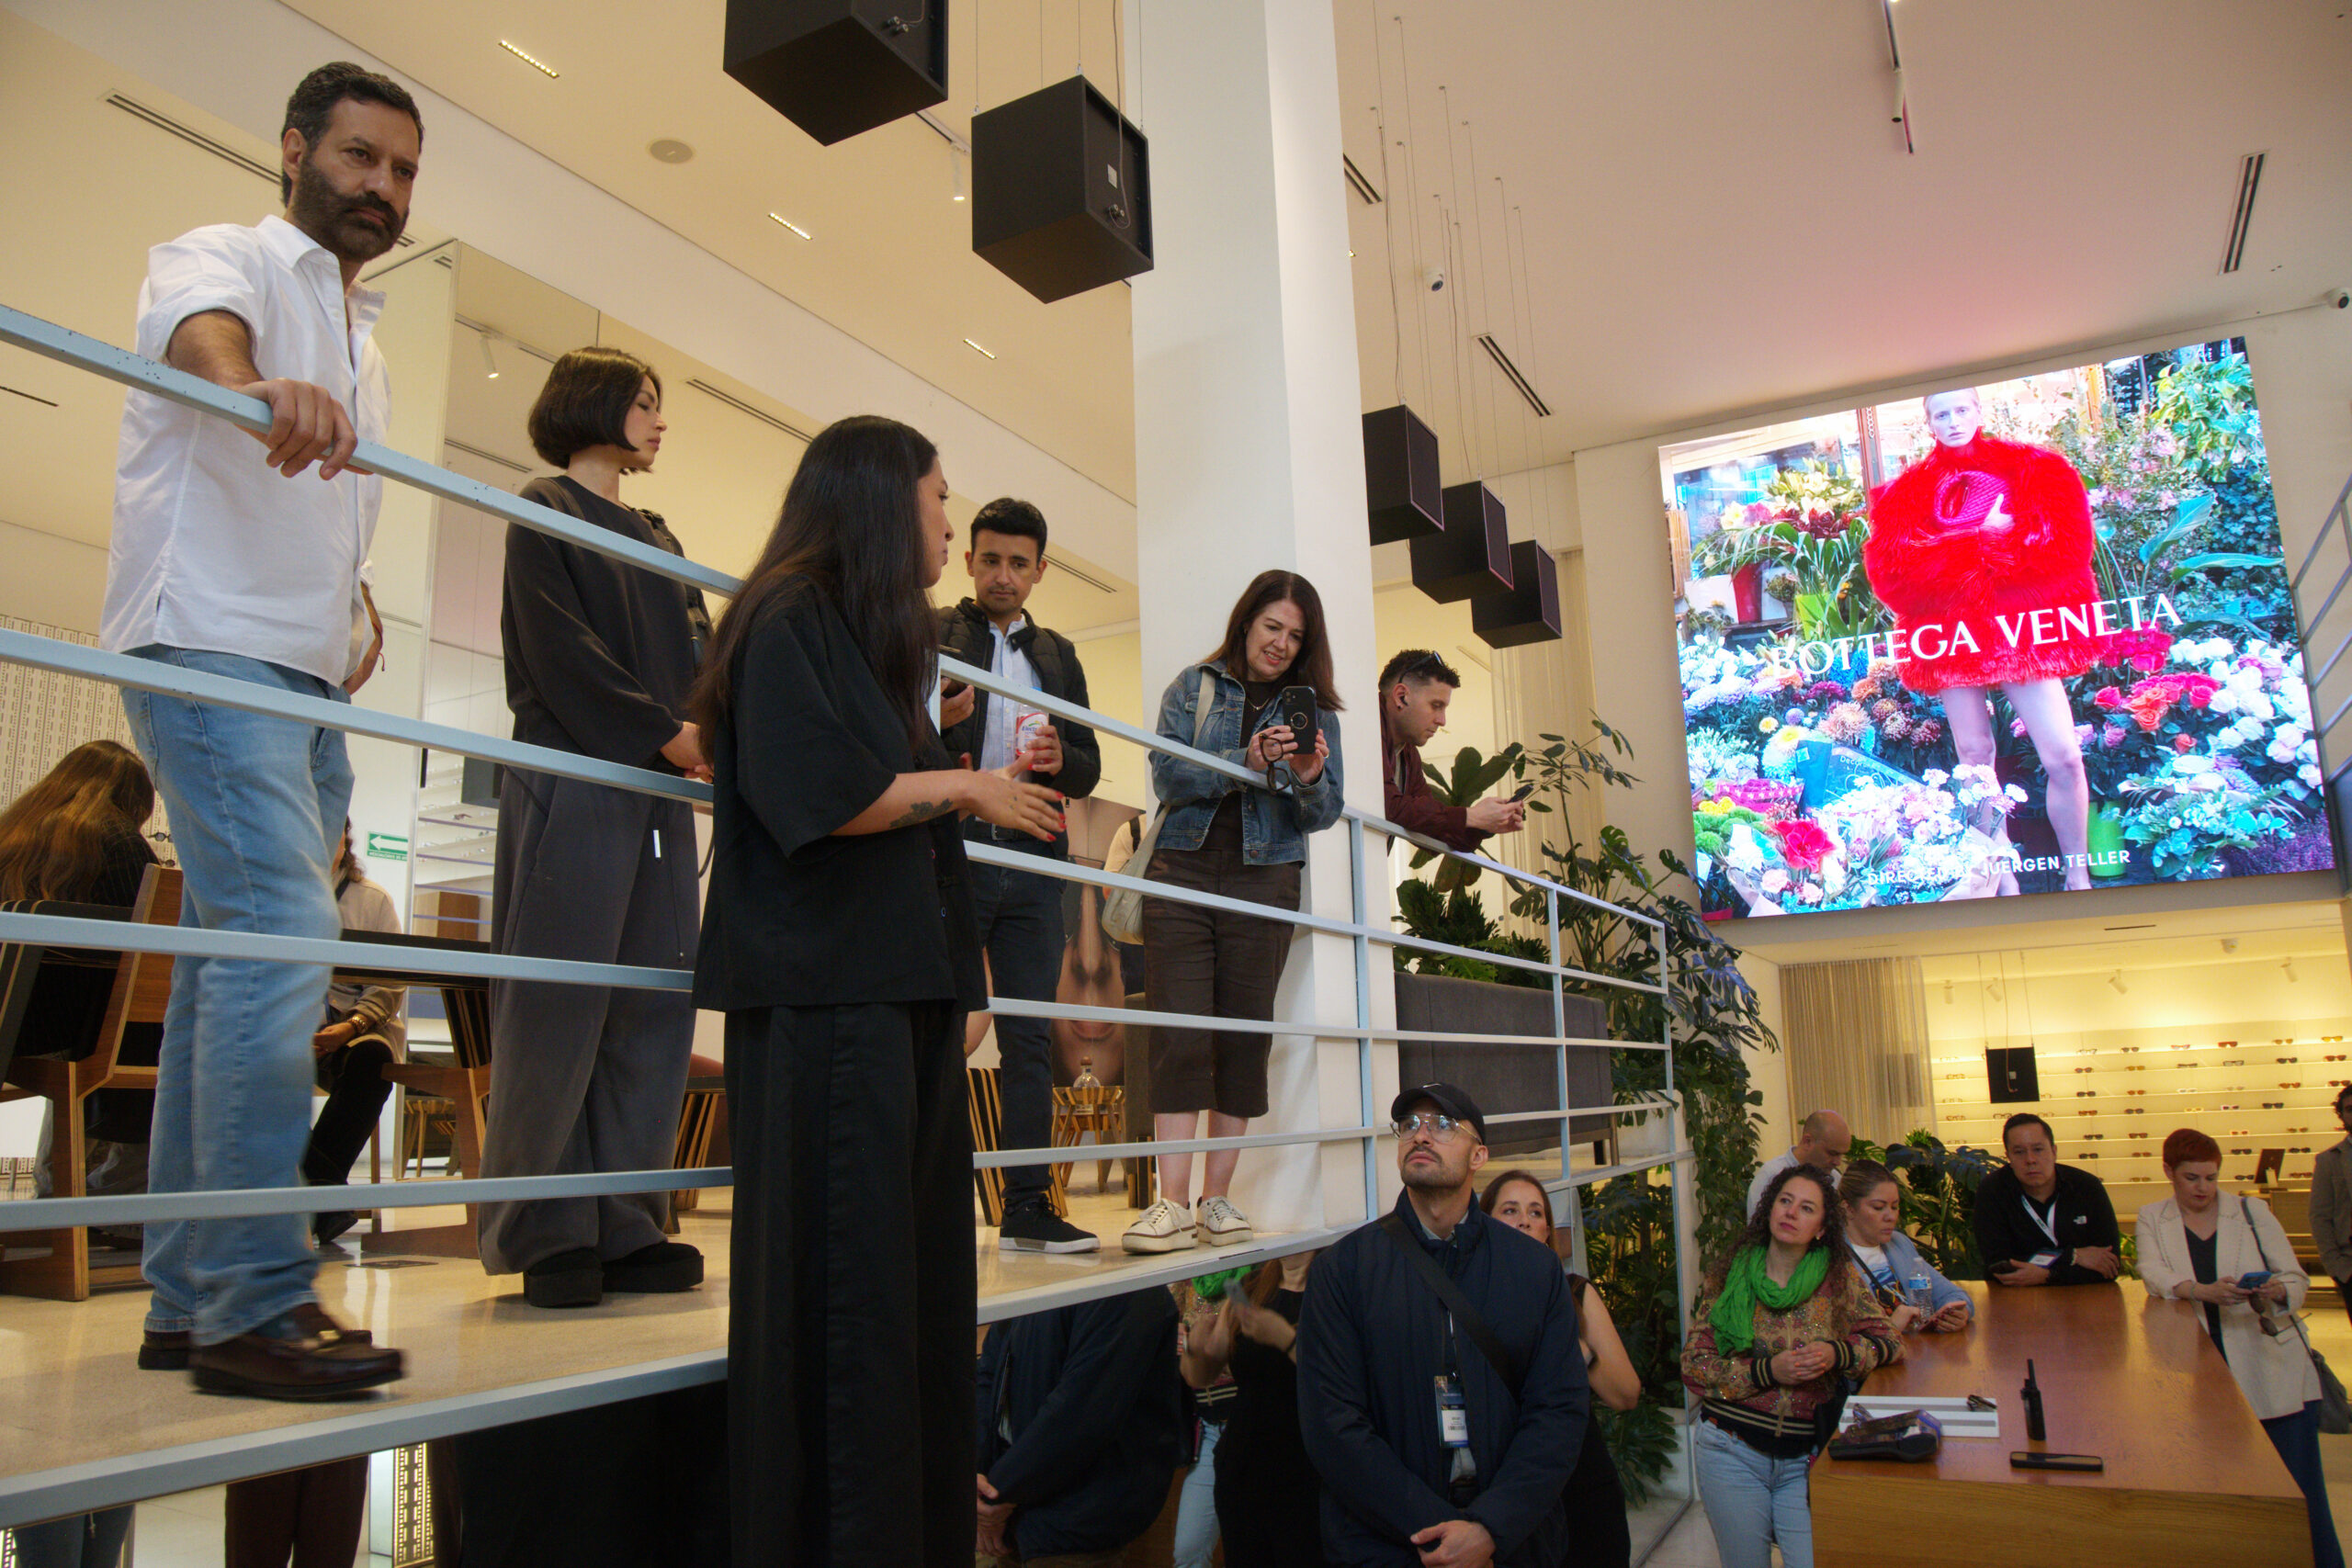
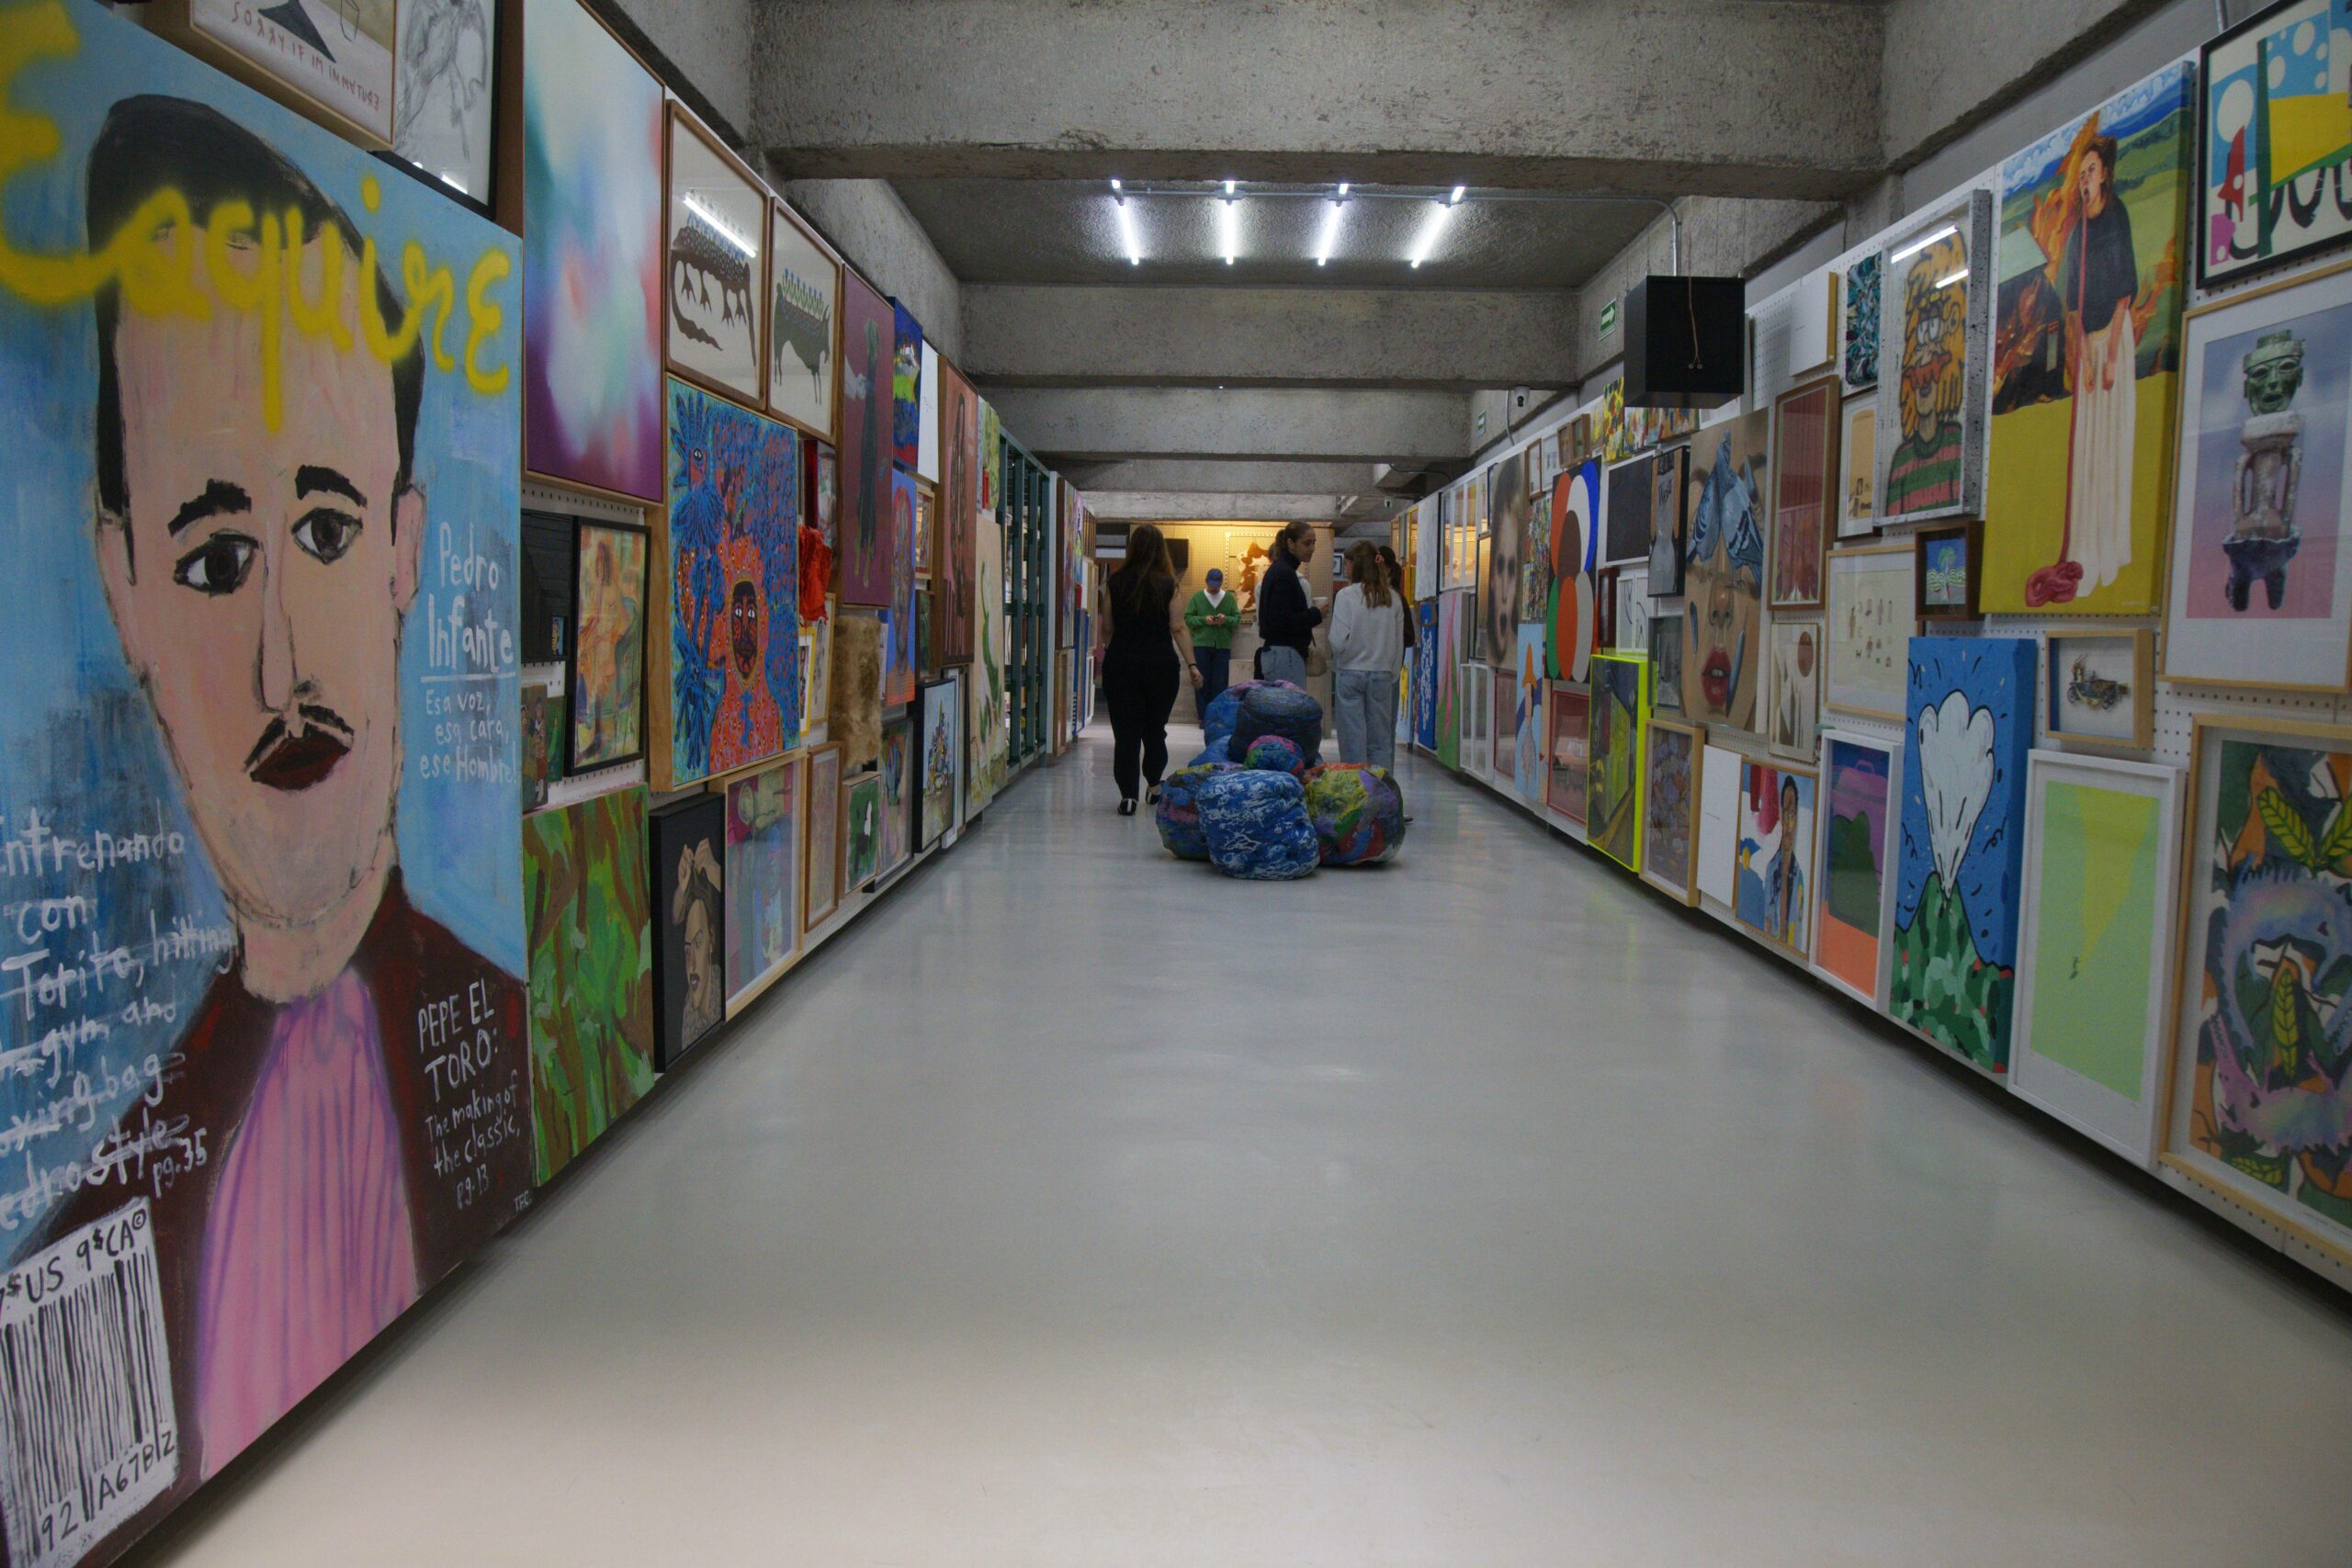
Para los profesionales que pasaban la mayor parte de su tiempo mirando planos, canalizaciones de arrendamiento, hojas de cálculo de expansión o informes de mercado, ese cambio de perspectiva pudo ser valioso. Al fin y al cabo, el comercio minorista ocurre en lugares reales, entre consumidores reales, y la ciudad a menudo revela tendencias antes de que aparezcan en las presentaciones de la industria.
El Retail Expansion Summit & Expo se construyó sobre una premisa relativamente simple: las próximas historias de crecimiento del comercio minorista en América Latina no se crearían solo con la expansión. Dependerían de la calidad de las decisiones detrás de cada mercado, cada socio, cada ubicación y cada formato físico.
Eso convirtió al programa no tanto en un catálogo de marcas minoristas, sino en un debate sobre cómo se construye realmente el crecimiento y qué aspecto tendrá el panorama comercial de América Latina a medida que esas decisiones comiencen a darle forma.